 محمد القرج
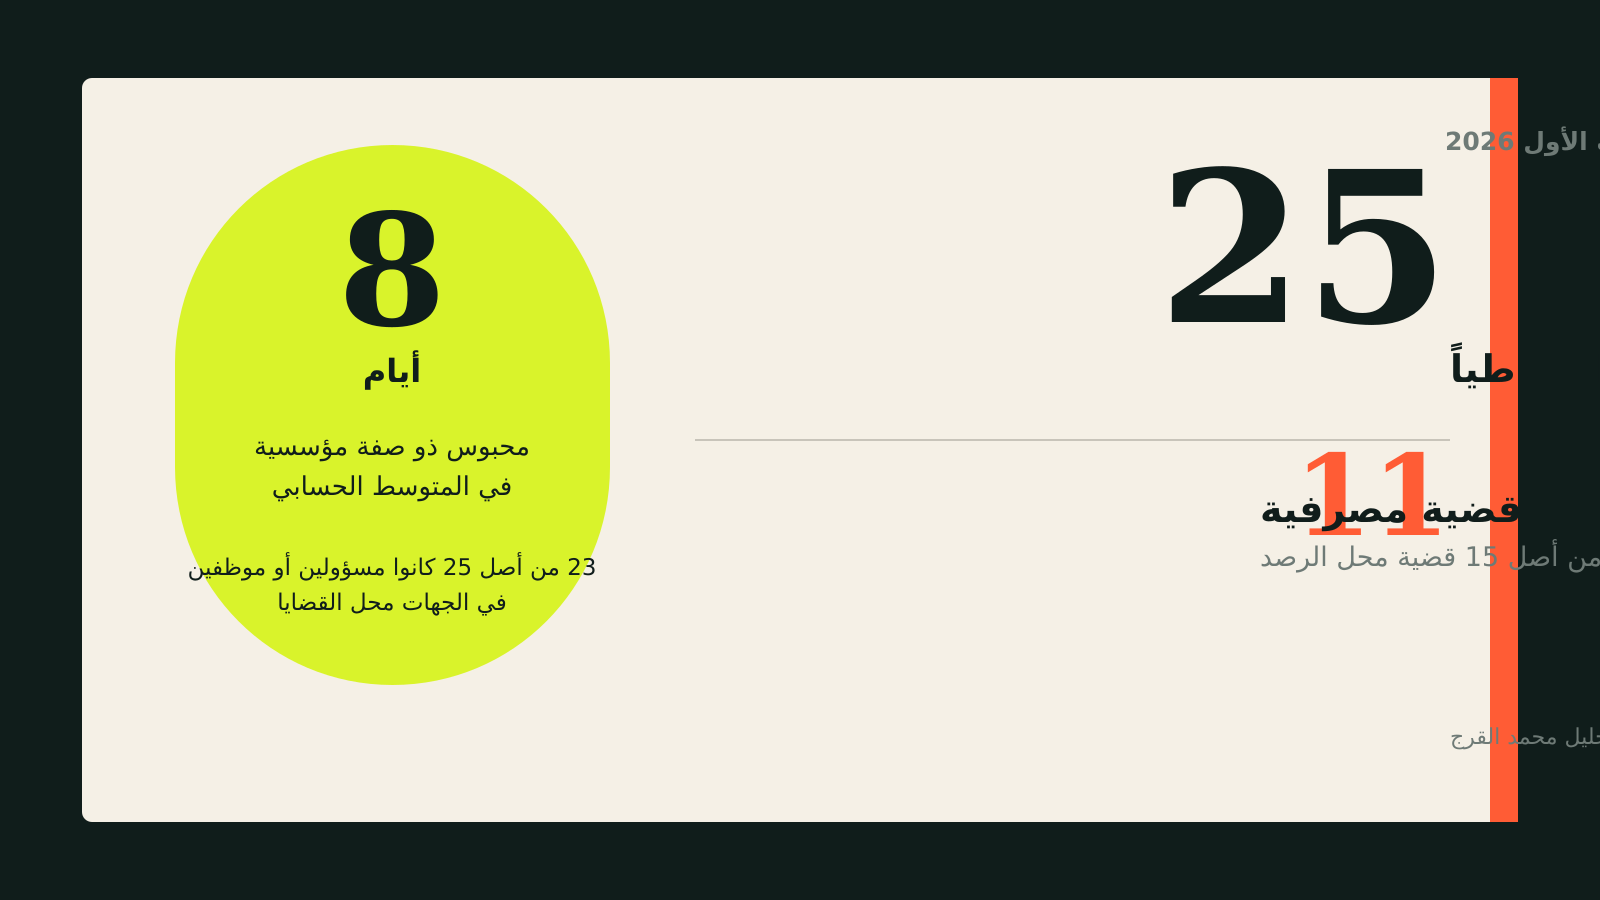
ظهرت 15 قضية مرتبطة بالمصارف والتمويل في منشورات مكتب النائب العام خلال النصف الأول من 2026. وانتهت 11 منها، وفق المنشور حتى تاريخ الرصد، إلى حبس 25 شخصاً احتياطياً.
كان 23 من المحبوسين مديرين أو مسؤولين أو موظفين في المصارف والجهات محل القضايا، مقابل شخصين من خارجها: مثمّن عقاري ارتبطت أعماله بقرض قيمته 57 مليون دينار، ومفوض شركة مستفيدة في قضية مستندات تحصيل بقيمة 2.8 مليون دولار.
| المؤشر | الحصيلة المنشورة |
|---|---|
| القضايا المرتبطة بالمصارف والتمويل | 15 |
| القضايا التي تضمنت قرارات حبس احتياطي | 11 |
| المحبوسون احتياطياً | 25 |
| موظفون أو مسؤولون في الجهات محل القضايا | 23 |
| أشخاص من خارج تلك الجهات | 2 |
| المعدل الحسابي خلال فترة النشر | محبوس ذو صفة مؤسسية كل 7.9 أيام |
الحبس الاحتياطي لا يعني الإدانة، وهذه الحصيلة تصف قرارات إجرائية منشورة خلال فترة الرصد، ولا تثبت المسؤولية الجنائية. كما أن الوصف الأدق قانونياً هو «موظفون أو مسؤولون في المصارف والجهات محل القضايا»، لا أن جميعهم موظفون عموميون.
23 محبوساً من داخل السلسلة المؤسسية
شملت صفات المحبوسين الإدارة العامة، والائتمان، والحسابات الجارية، والمراجعة الداخلية، والخدمات الإلكترونية، والاعتمادات المستندية، والمحاسبة، والخزينة، وإدارات المشروعات.
وبقسمة أيام النصف الأول من 2026، البالغة 181 يوماً، على المحبوسين الـ23 ذوي الصفة المؤسسية، يظهر حسابياً حبس مدير أو مسؤول أو موظف كل 7.9 أيام تقريباً.
 تكبير الرسم ↗
أهمية هذا التوزيع أن القضايا لا تشير إلى ثغرة في مكتب واحد، بل تمتد عبر سلسلة الرقابة كاملة: منح الائتمان، والتحقق من الهوية والتوقيع، وتغيير بيانات الحساب، وتنفيذ التحويل، وصرف النقد، ثم مراجعة العملية بعد تنفيذها.
أكبر ملف ائتماني: 800 مليون دينار واسترداد 300 مليون
تعلقت أكبر قضية من حيث القيمة بائتمان قدره 800 مليون دينار منحه مصرف الصحارى لتمويل عمليات إنتاجية واستثمارية دون ضمانات عينية كافية، وفق ما كشفه التحقيق. وانتهت إلى حبس مساعد المدير العام ومسؤول إدارة الائتمان احتياطياً.
كما أعلنت النيابة استرداد 300 مليون دينار، أي 37.5% من قيمة الائتمان، واتخاذ تدابير تمنع التصرف في بقية الأموال المتتبعة.
 تكبير الرسم ↗
ولا يعني ذلك أن الفرق البالغ 500 مليون دينار خسارة مثبتة؛ فالمنشور أشار إلى اتخاذ تدابير بشأن بقية الأموال، ولم يقل إن المبلغ فُقد أو أصبح غير قابل للاسترداد.
وفي قضية أخرى داخل المصرف نفسه، حُبس مدير سابق لإدارة الائتمان وموظف بالإدارة ومثمّن عقاري، على خلفية قرض بقيمة 57 مليون دينار لمشروع المستشفى الليبي الأوروبي في بنغازي دون ضمانات كافية.
وبذلك تمثل القيمتان 857 مليون دينار من التعرض الائتماني الذي تناولته التحقيقات، لا 857 مليون دينار من الخسائر المثبتة.
رقم صك بـ500 دينار يحرّك 1.092 مليون
في وكالة المصرف التجاري الوطني–جامعة سبها، كشفت التحقيقات استعمال رقم صك حُرر أصلاً للوفاء بقيمة 500 دينار، لإجراء تحويل بمبلغ 1,092,000 دينار وسحبه نقداً.
أي إن المبلغ المحول يعادل قيمة الصك الأصلية 2,184 مرة. وانتهت القضية إلى حبس مديرين سابقين للوكالة ومسؤولي الحسابات الجارية والمحاسبة، مع التوجيه بضبط مدير الحساب وإحضاره. ولا يدخل المطلوب الأخير ضمن عدد المحبوسين لأن المنشور محل الرصد لم يثبت القبض عليه.
الصلاحيات الإلكترونية تتحول إلى منفذ للحسابات
في المصرف الإسلامي–مصراتة، تناول التحقيق إبدال بيانات مزورة ببيانات إدارة حساب أحد الزبائن، بما مكّن، وفق المنشور، من الاستيلاء على 1,237,930 ديناراً. وحُبس ثلاثة موظفين مخولين بتسيير الخدمات الإلكترونية، وقُيدت ستة حسابات استُعملت لتمويه مصدر الأموال وحركتها.
وفي مصرف الوحدة–الزاوية، حُبس مسؤول الخدمات الإلكترونية بعد تنفيذ تحويل منسوب زوراً إلى أحد الزبائن والاستيلاء على «عشرات الآلاف من الدينارات». ولا يمكن إدخال هذه العبارة في مجموع دقيق لغياب قيمة محددة.
هذه ليست قضايا أمن سيبراني فقط؛ بل أسئلة عن صلاحيات النفاذ، والاعتماد المزدوج، وسجلات تغيير البيانات، والتنبيه عن العمليات الاستثنائية، وما إذا كان شخص واحد يستطيع تعديل البيانات وتمكين الدفع دون مراجعة مستقلة فعالة.
صكوك وهويات وتوقيعات وشركة وهمية
تبلغ القيم الدقيقة المذكورة في ست وقائع تحويل أو سحب محل اتهام 8,912,395 ديناراً:
| الواقعة كما ظهرت في السجل المنشور | القيمة الدقيقة |
|---|---|
| مصرف الجمهورية–أبو عطني: استبدال هوية وتزوير توقيع وسحب | 1,983,000 دينار |
| جامعة سبها: سرقة صكوك وتزوير توقيع وسحب نقدي | 1,629,000 دينار |
| مصرف الصحارى–سبها: صك مزور | 1,487,000 دينار |
| المصرف التجاري الوطني–بنغازي: تحويل لشركة وهمية دون رصيد مقابل | 1,483,465 ديناراً |
| المصرف الإسلامي–مصراتة: إبدال بيانات إدارة حساب زبون | 1,237,930 ديناراً |
| وكالة التجاري الوطني–جامعة سبها: إعادة استعمال رقم صك 500 دينار | 1,092,000 دينار |
 تكبير الرسم ↗
المجموع الحسابي المصحح لهذه القيم هو 8.912 ملايين دينار، وليس 9.092 ملايين. ولا يشمل «عشرات الآلاف» في قضية الوحدة–الزاوية، ولا القروض والتعرضات الائتمانية، ولا العملات الأجنبية، ولا أي قضية لم تنشر لها قيمة دقيقة.
2.8 مليون دولار دون المقابل بالدينار
في مصرف الوحدة–سوق الثلاثاء، تعلقت القضية بتنفيذ مستندات تحصيل بقيمة 2.8 مليون دولار دون إيداع المقابل المالي بالدينار الليبي. وانتهت إلى حبس المخول بتسيير شؤون الاعتمادات المستندية ومفوض الشركة المستفيدة، مع التوجيه بضبط بقية المساهمين في الواقعة من دون نشر عددهم.
والـ2.8 مليون دولار هي القيمة الاسمية لمستندات التحصيل محل التحقيق؛ فلا يجوز وصفها بأنها أموال مستردة أو خسارة نهائية.
كما ورد في البيانات مبلغ 16 مليون يورو مقيداً خسارة في المصرف الليبي الخارجي. وهذه فئة محاسبية مستقلة وبعملة مختلفة، ولا يجوز جمعها مع التحويلات الدينارية أو التعرض الائتماني أو قيمة مستندات التحصيل بالدولار.
لماذا يجب أن تبقى الأرقام في فئاتها؟
| الفئة المنشورة | القيمة | الدلالة الدقيقة |
|---|---|---|
| تعرض ائتماني تناولته قضيتان | 857 مليون دينار | تسهيلات محل تحقيق، وليس مجموع خسائر مثبتة |
| استرداد معلن في ملف ائتمان الـ800 مليون | 300 مليون دينار | مبلغ معلن استرداده، وهو جزء من التعرض الأكبر |
| ست عمليات دقيقة محل اتهام | 8.912395 ملايين دينار | مجموع القيم الست المبينة أعلاه |
| مستندات تحصيل دون إيداع المقابل بالدينار | 2.8 مليون دولار | قيمة معاملات محل تحقيق |
| خسارة مقيدة في المصرف الليبي الخارجي | 16 مليون يورو | فئة محاسبية منفصلة |
جمع هذه القيم في عنوان واحد يكرر بعض الأموال، ويمزج العملات، ويخلط بين التعرض الائتماني وقيمة العملية والاسترداد والخسارة. النتيجة الصحيحة ليست «كتلة واحدة من الأموال المفقودة»، بل ظهور أنواع متعددة من المخاطر المالية عبر نقاط رقابية مختلفة خلال نصف عام.
ماذا تقول معايير بازل عن منظومة الرقابة؟
تضع مبادئ لجنة بازل للإدارة السليمة للمخاطر التشغيلية ↗ الضوابط الداخلية المناسبة، والفصل بين الواجبات، وتقييم المخاطر، والأنشطة الرقابية، والمعلومات، والمتابعة ضمن مكونات بيئة الرقابة المصرفية السليمة.
كما تحمل إرشادات الحوكمة المصرفية للجنة بازل ↗ مجلس الإدارة المسؤولية النهائية عن الحوكمة والتنظيم الداخلي والسلامة المالية للمصرف. وهذه مبادئ رقابية دولية، وليست حكماً بأن مصرفاً ليبياً أو مجلس إدارة بعينه خالفها.
لكنها تقدم اختباراً عملياً للوقائع المنشورة: من يباشر العملية؟ ومن يعتمدها؟ ومن يغير بيانات الزبون؟ ومن يراجع الاستثناء؟ وما التنبيه الذي ولّده النظام؟ ومتى اطّلعت المراجعة الداخلية أو لجنة المخاطر في مجلس الإدارة على النمط؟
سجل المعالجة الرقابية المفقود
تشرح منشورات النيابة الادعاءات وقرارات التحقيق، لكنها لا تقدم سجلاً عاماً موحداً يوضح كيف عالج كل مصرف ومصرف ليبيا المركزي الثغرة بعد اكتشافها.
السجل المهني المطلوب لكل قضية يجب أن يبين الضابط الذي فشل، والحسابات والصلاحيات المتأثرة، والمبلغ المجمد أو المسترد، والإجراء التأديبي والحوكمي، والمراجعة المستقلة المنفذة، وتاريخ إصلاح الضابط واختباره.
من دون هذا السجل، نرى الإنفاذ ولا نرى الوقاية.
وتبقى الحصيلة المنشورة ثقيلة ولكن محددة قانونياً: 15 قضية مصرفية وتمويلية، و25 محبوساً احتياطياً في 11 منها، بينهم 23 من داخل الجهات محل القضايا، وثغرات متكررة في الائتمان والحسابات الجارية والمراجعة الداخلية والخدمات الإلكترونية والاعتمادات المستندية والسحب النقدي.
ملاحظة المصادر: منشورات مكتب النائب العام خلال النصف الأول من 2026. السياق الرقابي الدولي: لجنة بازل للرقابة المصرفية. الحسابات: محمد القرج. الحبس الاحتياطي ليس إدانة، والفئات المالية والعملات المختلفة غير قابلة للجمع.