 محمد القرج
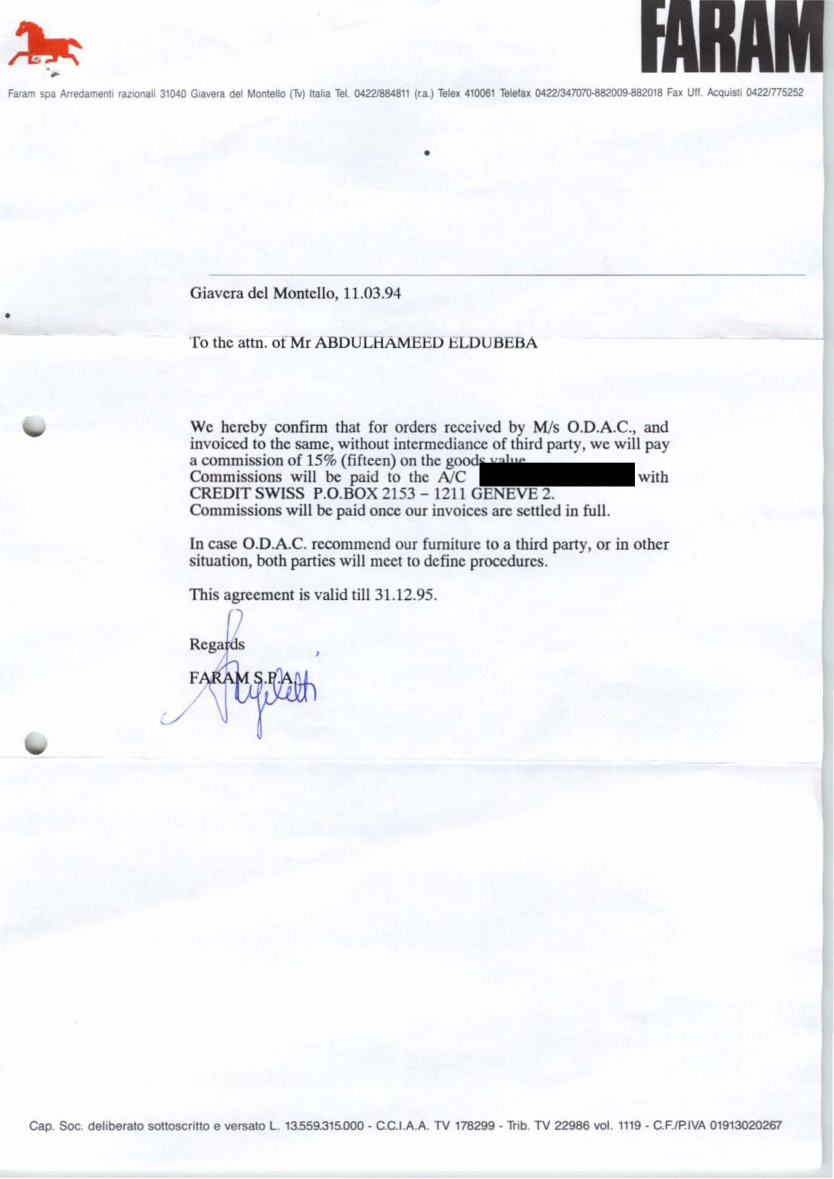
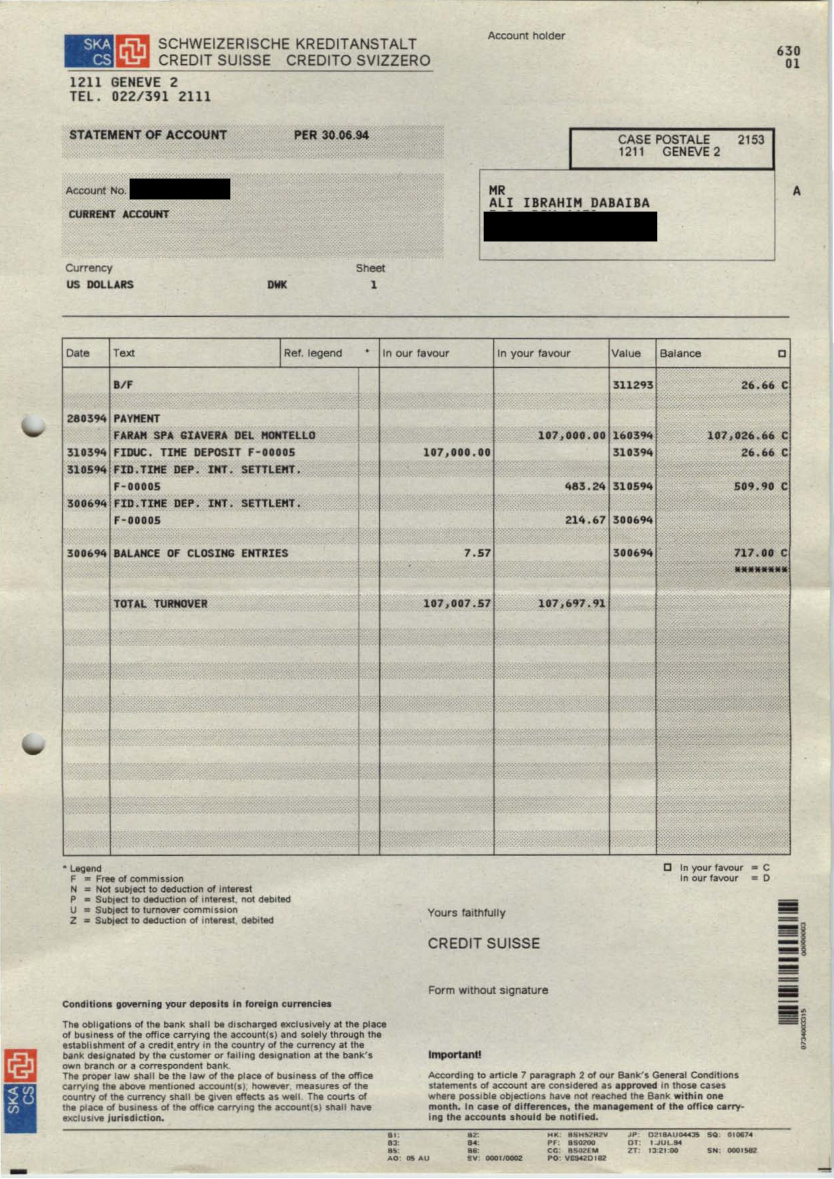
في 11 مارس 1994، وجّهت شركة الأثاث الإيطالية «Faram» خطابًا إلى «ABDULHAMEED ELDUBEBA»، تعد فيه بعمولة قدرها 15% على بضائع يشتريها جهاز تنمية وتطوير المراكز الإدارية في ليبيا، المعروف اختصارًا بـ«ODAC». حدّد الخطاب حسابًا في بنك كريدي سويس بجنيف لتحويل العمولة. وفي كشف مصرفي ضمن المجموعة نفسها، يظهر رقم الحساب ذاته باسم «ALI IBRAHIM DABAIBA»، مع قيد وارد من الشركة الإيطالية بقيمة 107 آلاف دولار. الوثيقة 1 ↗
لفهم المسألة، يكفي تحديد الأدوار: ODAC هو الجهاز الحكومي الذي يشتري للمشاريع العامة؛ وFaram هي الشركة الإيطالية التي تبيع الأثاث والتجهيزات. والعمولة نسبة يدفعها المورد مقابل الوساطة أو الخدمات، وليست في ذاتها دليلًا على فساد. موضع المساءلة هنا هو صلة المستفيد منها بمن يملك قرار الشراء العام، وما إذا كانت تلك الصلة معلومة ومصرحًا بها.
هذا التطابق هو نقطة البداية في ملف تتوزع أوراقه بين مورد إيطالي، ومشاريع عامة ليبية، ومراسلات مع شركات في قبرص، وترتيبات وكالة مع «Transinfo»، وحسابات في سويسرا. إنه يضع أمام القارئ سؤالًا محددًا: لماذا يوجّه المورد اتفاق عمولته إلى شخص، ويحدد لتلقيها حسابًا يحمل اسم شخص آخر؟ وما الخدمة التي استحقّت هذه العمولة، ومن كان يعرف بها داخل الجهة التي تدفع ثمن البضائع؟
 تكبير الرسم ↗
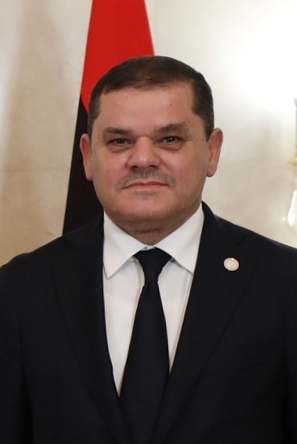
صورة أرشيفية لعبد الحميد الدبيبة، 15 أبريل 2021. المصدر: حكومة روسيا عبر ويكيميديا كومنز ↗، بترخيص CC BY 4.0 ↗. النسخة مقصوصة من الصورة الأصلية كما نشرها المصدر. تربط تغطية صحفية سابقة الاسم الوارد في خطاب 1994 بعبد الحميد الدبيبة؛ أما كشف الحساب المرفق فيحمل اسم علي إبراهيم الدبيبة.
تستند هذه القراءة إلى عشرة ملفات تضم 94 صفحة، مع تكرار بعض المستندات، وتمتد وقائعها الأساسية من 1994 إلى مطلع 2000. وهي نسخ متداولة، لم يحصل هذا التحقيق على تصديق مستقل لأصالتها من الجهات المصدرة. كما أن جزءًا من الوقائع، بما فيه خطاب العمولة وقيد 107 آلاف دولار، سبق أن تناولته تغطية نشرها موقع «تبادل» في مارس 2021 نقلًا عن The Investigative Journal. قيمة العودة إلى الملف اليوم هي فحص الوثائق معًا، ومطابقة المبالغ، وتحديد ما تقوله الأوراق فعلًا، بما في ذلك تصحيح رقم كبير جرى تقديمه سابقًا بوصفه عمولات. التغطية السابقة ↗
ينص خطاب مارس 1994 على أن العمولة تخص طلبات الجهاز التي تفوترها Faram إليه مباشرة، دون وسيط ثالث، وأن الدفع يكون بعد سداد فواتير المورد بالكامل. ويمتد سريان الترتيب إلى 31 ديسمبر 1995. وبعد ثلاثة أيام من تحريره، بعثت الشركة رسالة إلى موظفة في كريدي سويس تفيد بإرفاق اتفاق يتعلق بالاسم نفسه. هذه الرسالة تجعل البنك حاضرًا في المراسلات المتعلقة بالاتفاق، لكنها لا تثبت وحدها طبيعة التحقق الذي أجراه أو الأشخاص الذين اطلعوا عليه. الوثيقة 1، الصفحات 1 و3 ↗
 تكبير الرسم ↗
أما كشف الحساب، المؤرخ كما في 30 يونيو 1994، فيسجل مبلغ 107 آلاف دولار باسم Faram بتاريخ قيد 28 مارس، وتاريخ قيمة 16 مارس. ثم يظهر تحويل المبلغ إلى وديعة لأجل؛ هذه حركة للمبلغ نفسه، وليست عمولة ثانية. والأهم أن المستند لا يقول إن عبد الحميد تلقى المال في حساب شخصي: صاحب الحساب المكتوب هو علي إبراهيم. كذلك لا تتوافر هنا الفاتورة الأصلية التي تسمح بإثبات أن هذا المبلغ يساوي تحديدًا 15% من عقد بعينه. الوثيقة 1، الصفحة 2 ↗
 تكبير الرسم ↗
 تكبير الرسم ↗
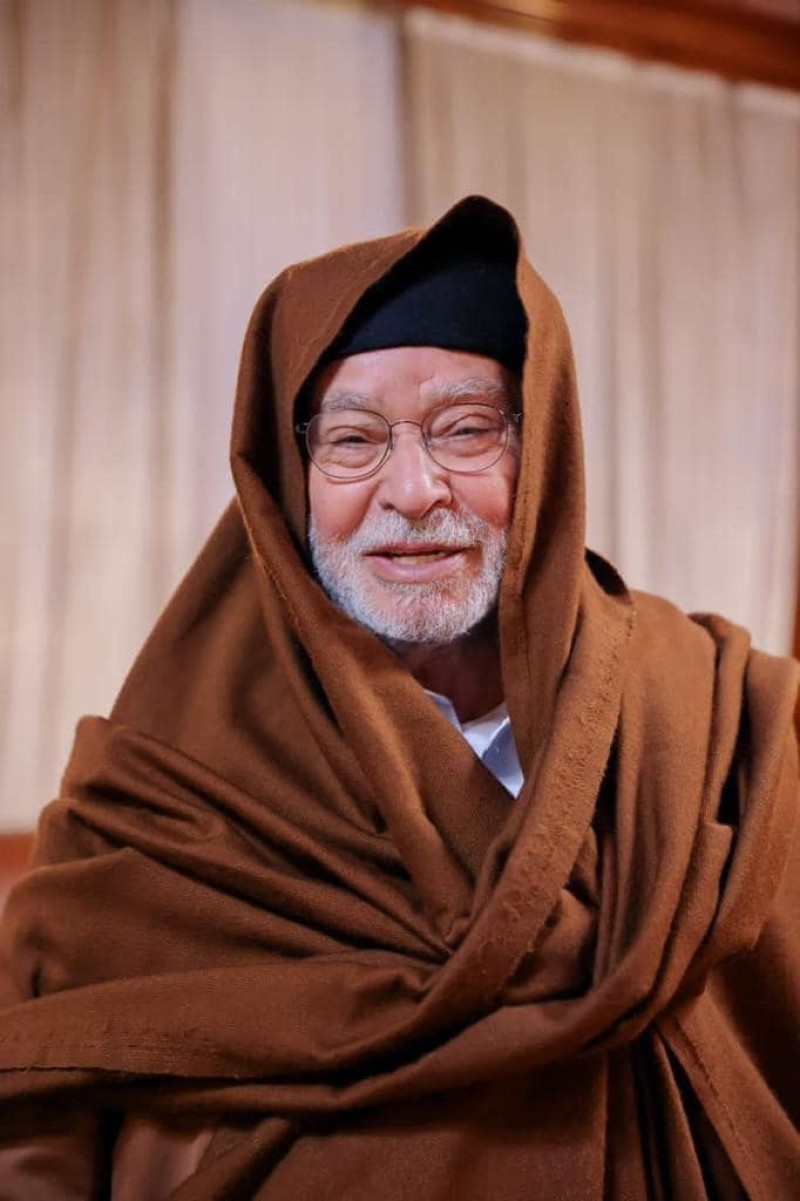
علي إبراهيم الدبيبة، الذي تولى رئاسة ODAC بين 1989 و2011، وفق تحقيق OCCRP المنشور في 2022 ↗. نسب المصدر الصورة إلى حسابه على فيسبوك.
وجود اسم رئيس الجهة المشترية على الحساب الذي يحدده خطاب عمولة المورد هو ما يعطي المسألة وزنها العام. فإذا ثبتت أصالة المستندات وتطابق الهوية، يصبح تفسير العلاقة بين الوظيفة العامة والمنفعة الخاصة أمرًا جوهريًا، حتى قبل الحديث عن القيمة الإجمالية للعمولات. ويتطلب حسم ذلك أصل الاتفاق، ومستندات ملكية الحساب والمستفيد منه، والعقد الذي أنتج الدفعة، وأي إفصاح أو موافقة على الترتيب داخل الجهاز.
في أغسطس 1995، تظهر خطوة أخرى. خاطبت Faram أحمد لملوم في Fabulon بقبرص، طالبة تحريرًا مكتوبًا وموقعًا من التزامات سابقة تجاه «A. DUBAIBA» قبل إبرام اتفاق جديد. لا يكفي الحرف «A» وحده لتعيين صاحبه، لكنه يوضح أن ترتيبات الوكالة اللاحقة جاءت مع طلب تسوية التزام سابق يحمل اسم العائلة. الوثيقة 2، الصفحة 2 ↗
Transinfo هي الشركة التي تتلقى دور الوكيل وأتعابه في هذه الأوراق، بينما يظهر اسم Fabulon في المراسلات الموجهة إلى أحمد لملوم في قبرص. ويربط لملوم بين المورد والجهات التي تدير الترتيبات المالية: يوقع اتفاق الوكالة ويرسل تعليمات بشأن الأموال والفواتير. ظهور شركتين وشخص في المراسلات لا يكفي، وحده، لإثبات من كان يملكهما أو يتحكم فيهما.
وفي سبتمبر، يظهر اتفاق وكالة واستشارات يحمل توقيع رئيس Faram أومبرتو باتشيليري في 4 سبتمبر، وتوقيع أحمد لملوم بصفته مديرًا في 7 سبتمبر. يجعل الاتفاق Transinfo وكيلًا حصريًا في ليبيا، ويحدد نسبة عامة تبلغ 20% من القيمة عند المصنع، مع نسب خاصة منها 18% لقاعة المؤتمرات. ويتضمن خدمات تتصل بمعلومات السوق والمنافسين والأسعار والمساعدة في الحصول على العقود. هذه بنود لخدمات يمكن من حيث الأصل أن تكون حقيقية؛ السؤال التحقيقي هو من قدمها بالفعل، ومن امتلك الشركة واستفاد منها، وما صلته بقرار الشراء العام. الوثيقة 3 ↗
وفي رسالة بتاريخ 12 سبتمبر 1995، وجّه لملوم تعليمات إلى Sedes Treuhand Anstalt بشأن مبالغ مختلفة. تحدث أولًا عن أتعاب استشارية تخص «Mr A. Dabaiba»، دون تحديد قيمتها، وطلب قيدها في حسابه إلى حين حسم حصة Transinfo. ثم أشار إلى مبلغ آخر قدره 418,500 دولار قال إنه قُيد بالفعل في حساب الشركة بالدولار، مقابل خدمات لـFaram، وستلحق به فاتورة. وفي فقرة منفصلة، ذكر نحو 15.78 مليون مارك ألماني متوقع قيدها في حساب ODAC دفعة مقدمة لمصنع تعبئة. الوثيقة 2، الصفحة 1 ↗
التمييز بين الفقرات الثلاث يحمي القارئ من استنتاج خاطئ: لا تنسب الرسالة مبلغ 418,500 دولار إلى حساب علي الشخصي، ولا تصف مبلغ المارك بأنه عمولة. وتوجد فاتورة بتاريخ 17 أغسطس 1995، بالقيمة الدولارية نفسها، تصف أعمال تصميم وديكور داخلي وإدارة موقع لمجمع المباني الإدارية في سرت، المرحلة الثانية. مطابقة القيمة تربط الفاتورة بالمراسلات، لكنها لا تغني عن إثبات تنفيذ الخدمات أو كشف الحساب الذي تلقى الدفعة. كما أن عبارة «ستتبع الفاتورة» في سبتمبر تستدعي تفسيرًا في ضوء تاريخ الفاتورة السابق لها. الوثيقة 8 ↗
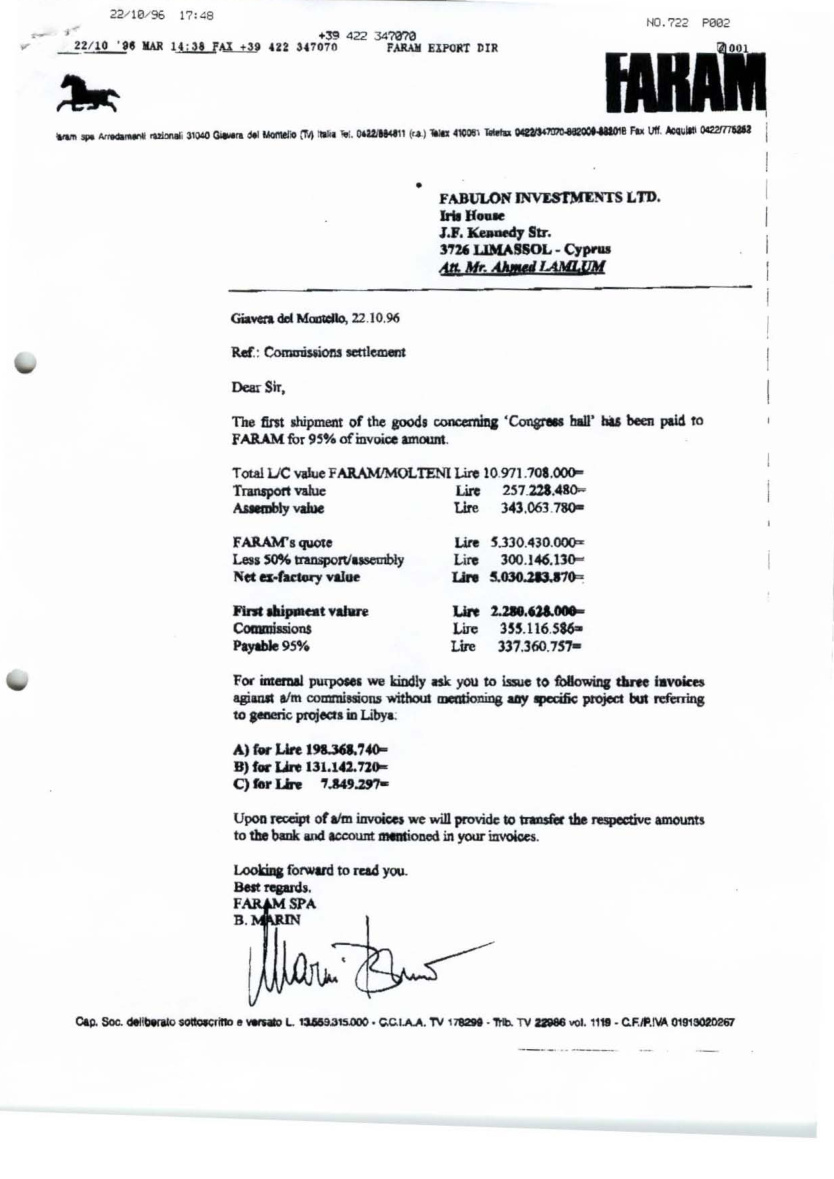
بعد نحو عام، تقدم الأوراق دليلًا أكثر تحديدًا على طريقة صياغة الفواتير. ففي 22 أكتوبر 1996، طلبت Faram من لملوم ثلاث فواتير «لأغراض داخلية»، مع تعليمات بعدم ذكر مشروع محدد والاكتفاء بالإشارة إلى مشاريع عامة في ليبيا. القيم المطلوبة كانت 198,368,740 ليرة، و131,142,720 ليرة، و7,849,297 ليرة إيطالية. وفي 18 ديسمبر، صدرت الفواتير 1224 و1225 و1226 بالقيم نفسها، وبالوصف العام للمشاريع. الوثيقة 4 ↗
المجموع 337,360,757 ليرة. لكن الرقم ليس وحده موضع الاهتمام: التعليمات تسبق الفواتير، والفواتير تطابقها في المبالغ وفي تجنب تحديد المشروع. يثبت ذلك أن عمومية الوصف كانت مطلوبة في المراسلات؛ ولا يثبت، بمفرده، أن الغرض كان جنائيًا. أثرها المحاسبي واضح مع ذلك: من يراجع الفاتورة وحدها لن يعرف أي مشروع عام أنتج الاستحقاق، وسيحتاج إلى المراسلات الجانبية لإعادة بناء الصلة.
 تكبير الرسم ↗
خطاب 22 أكتوبر 1996. افتح الخطاب والفواتير الثلاث المطابقة له ↗.
وتوضح مراسلة أخرى، في 15 ديسمبر 1998، كيف تُحسب العمولة على طلب مرتبط بالجهاز. قيمة الاعتماد المستندي الواردة فيها 475,873,200 ليرة إيطالية. وبعد استبعاد النقل والتركيب، تصبح قيمة البضائع 379,125,200 ليرة. تطلب الرسالة فاتورة عمولة بنسبة 20%، أي نحو 75,825,000 ليرة، وتظهر فاتورة لاحقة بالقيمة المطلوبة. والاعتماد المستندي وسيلة مصرفية لتسوية ثمن البضائع عند استيفاء المستندات والشروط المتفق عليها؛ وجوده لا يثبت وحده أن السعر عادل أو أن المستفيد من العمولة مستقل عن الجهة المشترية. هذا ربط بين اعتماد محدد وقاعدة حساب وطلب فاتورة؛ لكنه ليس كشفًا مصرفيًا يثبت قبض هذه الفاتورة. الوثيقة 7 ↗
الأرقام التالية بالليرة الإيطالية، العملة التي استخدمتها هذه الفواتير التاريخية، وليست بالدينار الليبي أو بالدولار. لا تُجمع مبالغ العملات المختلفة في إجمالي واحد دون تحويل مؤرخ ومبرر.
هنا يصبح التدقيق في الرقم المتداول ضروريًا. فالجدول الملخص في نهاية الحزمة يتضمن 5,237,580,492 ليرة في عمود أول، لكن صفوفه لا تستخدم أساسًا واحدًا: بعضها يورد قيم بضائع وبعضها قيم عمولات. لذلك لا يصح جمعها تحت عنوان «إجمالي العمولات». الجمع في العمود المخصص لعمولات Transinfo يعطي 1,577,778,495.20 ليرة، فيما يبلغ مجموع العمود الموسوم بالمدفوع 1,028,961,770 ليرة. الوثيقة 6 ↗
| ما يظهر في الجدول | القيمة بالليرة الإيطالية | ما يمكن قوله |
|---|---|---|
| العمود الأول المختلط | 5,237,580,492 | لا يمثل إجماليًا متجانسًا للعمولات |
| عمود عمولات Transinfo | 1,577,778,495.20 | مجموع القيم المدرجة في هذا العمود |
| عمود المدفوع | 1,028,961,770 | مدفوعات بحسب الجدول، وليست كلها مثبتة بكشوف بنكية مستقلة |
الفرق الحسابي بين العمودين الأخيرين نحو 548.8 مليون ليرة. لكن الجدول لا يحمل تاريخ إقفال صريحًا، وتوجد تسويات ومراسلات لاحقة؛ لذلك لا يصح إعلان هذا الفرق دينًا نهائيًا مستحقًا في تاريخ معين. كما لا يجوز إضافة كل فاتورة ورسالة إلى مجموع جديد: بعض الأوراق تعيد وصف الالتزام نفسه في مراحل مختلفة، من طلب الفاتورة إلى إصدارها ثم تسويتها.
في 5 نوفمبر 1998، مثلًا، أكدت Faram أنها حولت في 27 أكتوبر مبلغين متبقيين على فاتورتين، مجموعهما 192,636,487 ليرة، عبر بنك إيطالي إلى كريدي سويس في جنيف. هذه إفادة من المورد بإجراء التحويل، وهي أقوى من مجرد وعد بالدفع، لكنها تظل مختلفة عن كشف بنكي مستقل. وتذكر الرسالة أيضًا 5,910 دولارات عن مصروفات إقامة؛ فلا ينبغي إدخالها ضمن العمولات لمجرد ورودها في الرسالة نفسها. الوثيقة 5 ↗
البعد الدولي للملف قائم في مستنداته: شراء عام في ليبيا، مورد في إيطاليا، إدارة علاقات تجارية ومراسلات عبر قبرص، وحسابات في سويسرا. ولا يحتاج إثبات هذا الامتداد إلى إلصاق كل ثروة أو شركة بالخيط نفسه. لكل مؤسسة جزء من الصورة: الجهة الليبية تعرف المشروع والسعر، والمورد يعرف الوكيل وشروط العمولة، ومدير الشركة يعرف صاحب المنفعة، والبنك يملك حركة الحساب. جمع هذه الأجزاء هو الطريق إلى معرفة ما إذا كانت المدفوعات مقابل خدمة مستقلة أم منفعة مرتبطة بسلطة منح العقود.
وفي سياق منفصل عن معاملات Faram المحددة هنا، نشرت هيئة الإذاعة والتلفزيون السويسرية SRF في 26 سبتمبر 2024 تحقيقًا قالت فيه إنها اطلعت على قرار عقابي لوزارة المالية الاتحادية يتعلق بتأخر كريدي سويس في الإبلاغ عن شبهات مرتبطة بعلي الدبيبة. وبحسب التقرير، رأت الوزارة أن الإبلاغ كان ينبغي أن يتم بعد فحوص 2012، لكنه حصل في 2018، وفُرضت غرامة قدرها ألفا فرنك على موظف مختص. هذا تطور يخص واجبات الإبلاغ المصرفي كما وصفها التقرير، وليس حكمًا على أصالة ملفاتنا أو إدانة لعبد الحميد أو إثباتًا للمصدر الجنائي لكل دفعة. تقرير SRF ↗
وكان كريدي سويس قد رفض، في رده على تحقيق «Suisse Secrets» عام 2022، الاتهامات والاستنتاجات المتعلقة بممارساته، مؤكدًا الالتزام بالقوانين السارية في الفترات المعنية. كما نقل OCCRP عن محامي عائلة أحمد لملوم نفي تورطه في أعمال فاسدة، وتأكيد مشروعية نشاطه. هذان ردان تاريخيان على تحقيق آخر؛ ولم تُجمع في هذه المراجعة ردود جديدة من الأشخاص والشركات المعنية. OCCRP ↗
المطلوب من عبد الحميد الدبيبة، أو ممثله، تفسير الخطاب وهوية المخاطب وصفته عام 1994. والمطلوب من علي إبراهيم، أو ممثله، تفسير صلة الحساب باتفاق المورد وطبيعة مقابل الدفعة. وتستطيع Faram وسجلات Transinfo أن تحسم طبيعة الخدمات، وملكية الشركة والمستفيدين منها، وسبب طلب عدم تسمية المشاريع في الفواتير. أما الجهاز والجهات الرقابية، فبوسعهما إظهار العقود الأصلية، وأسعار المقارنة، ومحاضر الاستلام، وما إذا كانت ترتيبات العمولة معلومة أو مصرحًا بها.
الأوراق المتاحة تسند هذه الأسئلة بأسماء وتواريخ وأرقام قابلة للمطابقة. لكنها لا تثبت أن جميع الخدمات وهمية، ولا تقدم إجماليًا نهائيًا للأموال غير المشروعة، ولا تنشئ رابطًا ماليًا تلقائيًا بين معاملات التسعينيات وأي إنفاق حكومي لاحق. تلك حدود التحقيق، وهي أيضًا تحدد بدقة الوثائق التي يمكن أن تنقله من تتبع ترتيبات عمولات إلى إثبات مسؤوليات بعينها.
يبقى السؤال الليبي المباشر: من كان ينتفع من مشتريات الدولة، ومن كان يعلم بذلك؟ ويقابله سؤال دولي محدد: ماذا كانت تعرف الشركات والبنوك التي نظمت العقود والفواتير والحسابات؟ الإجابة لا تبدأ بعنوان بمليارات غير مدققة. تبدأ من خطاب عمولة، ورقم حساب مطابق، ودفعة يمكن تتبعها، وتعليمات مكتوبة تطلب أن يختفي اسم المشروع من الفاتورة.
ملحق الوثائق: الروابط المرفقة تعرض صفحات مختارة من الملفات المقدمة. حُجبت أرقام الحسابات والعناوين الشخصية غير اللازمة للقصة في نسخ العرض، مع إبقاء النسخ الأصلية محفوظة للمراجعة. أرقام الصفحات في فهرس الحزمة تعود إلى ترتيب ملفات PDF، وليست بالضرورة ترقيمًا مطبوعًا على الورق.
التحليل والكتابة: محمد القرج.
مصدر الوثائق: الناشط السياسي حسام القماطي. لا تُعد نسبة المصدر تصديقًا مستقلًا لأصالة المستندات.
الوثائق المرفقة
ثمانية مرفقات تضم 16 صفحة مختارة. افتح كل ملف للاطلاع على المستندات التي يستند إليها المقال.
خطاب بنسبة 15% وكشف باسم علي إبراهيم يتضمن قيد 107 آلاف دولار؛ ليس دليلًا على قبض عبد الحميد شخصيًا.
ملف PDF · 3 صفحةموضعه في الملفات الأصلية
Faram Italy ODAC AID(1).pdf
صفحات المصدر: 1, 2, 3
تفصل الرسالتان بين التزامات سابقة وأتعاب غير محددة و418,500 دولار ودفعة متوقعة بالمارك.
ملف PDF · 2 صفحةموضعه في الملفات الأصلية
Faram ODAC Transinfo AL AID(1)(1).pdf
صفحات المصدر: 1, 2
يحدد دور Transinfo وخدمات الوكالة ونسب الأتعاب.
ملف PDF · 2 صفحةموضعه في الملفات الأصلية
Faram ODAC AID AL Fabulon Commissions(1)(1).pdf
صفحات المصدر: 33, 34
الطلب والفواتير يتطابقان في القيم ووصف المشاريع بصورة عامة.
ملف PDF · 4 صفحةموضعه في الملفات الأصلية
Faram ODAC AID AL Fabulon Commissions(1)(1).pdf
صفحات المصدر: 11, 52, 51, 50
إفادة من Faram بإجراء التحويل؛ وليست كشفًا صادرًا من البنك.
ملف PDF · 1 صفحةموضعه في الملفات الأصلية
Faram Commissions transfered to Transinfo CSG(1)(1).pdf
صفحات المصدر: 1
يتيح فصل عمود العمولات عن العمود الأول الذي يخلط قيمًا مختلفة.
ملف PDF · 1 صفحةموضعه في الملفات الأصلية
Faram list of projects and payment to Transinfo(1)(1).pdf
صفحات المصدر: 1
ربط حسابي بين اعتماد وبضائع وطلب عمولة بنسبة 20%.
ملف PDF · 2 صفحةموضعه في الملفات الأصلية
Faram ODAC AID AL Fabulon Commissions(1)(1).pdf
صفحات المصدر: 53, 42
تصف خدمات لمجمع المباني الإدارية بسرت؛ لا تثبت وحدها تنفيذها.
ملف PDF · 1 صفحةموضعه في الملفات الأصلية
Faram ODAC AID AL Fabulon Commissions(1)(1).pdf
صفحات المصدر: 58