 محمد القرج
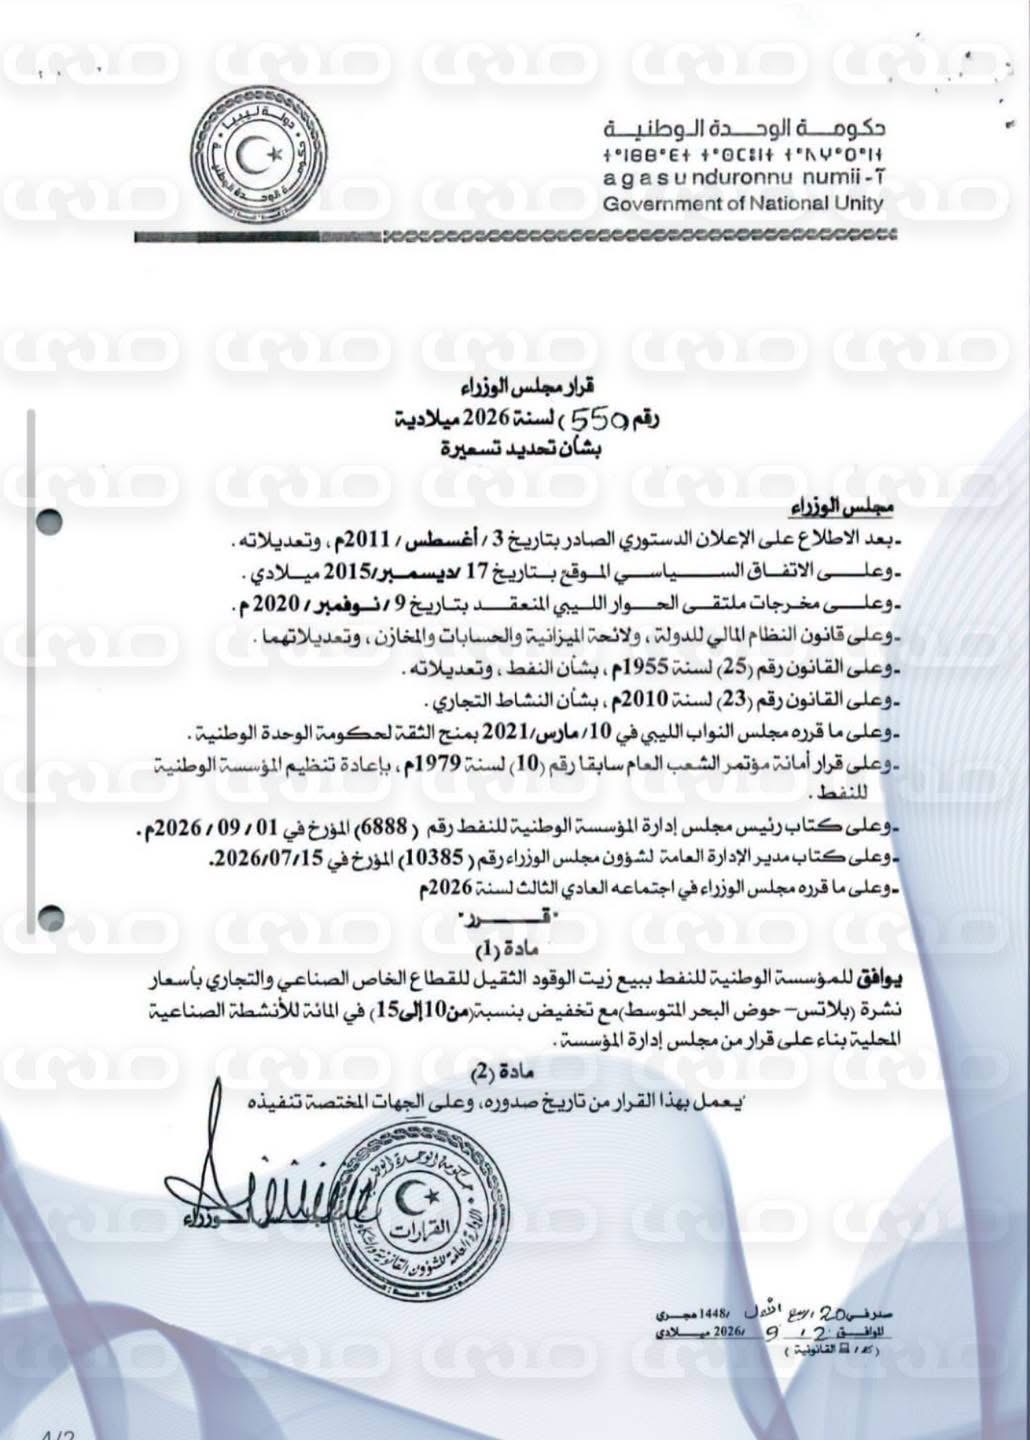
يربط القرار 550 سعر زيت الوقود الثقيل المباع للقطاع الخاص الليبي بأسعار حوض البحر المتوسط، ويجعل دعم الصناعة المحلية خصمًا محددًا بين 10 و15% من المرجع الدولي. بذلك تدخل حركة السوق العالمية مباشرة في حساب وقود المصانع، وتصبح آلية اختيار السعر والخصم جزءًا مؤثرًا في تكاليف الإنتاج وفي إيرادات المؤسسة الوطنية للنفط.
حجم المورد يوضح أهمية التحول. فقد وزعت المنظومة 465,407 أطنان من الوقود الثقيل خلال مايو–يوليو 2026، بقيمة مقارنة تبلغ 185.23 مليون دولار عند استخدام متوسط مرجعي لعام 2025. وتكشف النشرات أن 228,027 طنًا، أي 49% من الموزع، تقع خارج الجهات الثلاث المسماة للكهرباء والتحلية والحديد والصلب. هذه أكبر فجوة في الإفصاح عن المستفيدين؛ وتصنيف عملائها هو المدخل لتحديد الحجم الفعلي للسوق التي يشملها القرار.
يضع التسعير الجديد ثلاثة ملفات في مسار واحد: عائد الدولة من بيع الوقود، وقدرة الصناعة على تحمل كلفته، والربح الذي يخلقه انتقاله من قناة منخفضة السعر إلى سوق أعلى سعرًا. غير أن نجاحه المالي يتوقف على التحصيل، ونجاحه الرقابي على ربط الكمية بالمستفيد والإنتاج. فالبيع بسعر أعلى يمكن أن يرفع الإيراد، بينما تظل وجهة الوقود بحاجة إلى حساب مستقل.
السعر العالمي يدخل فاتورة القطاع الخاص
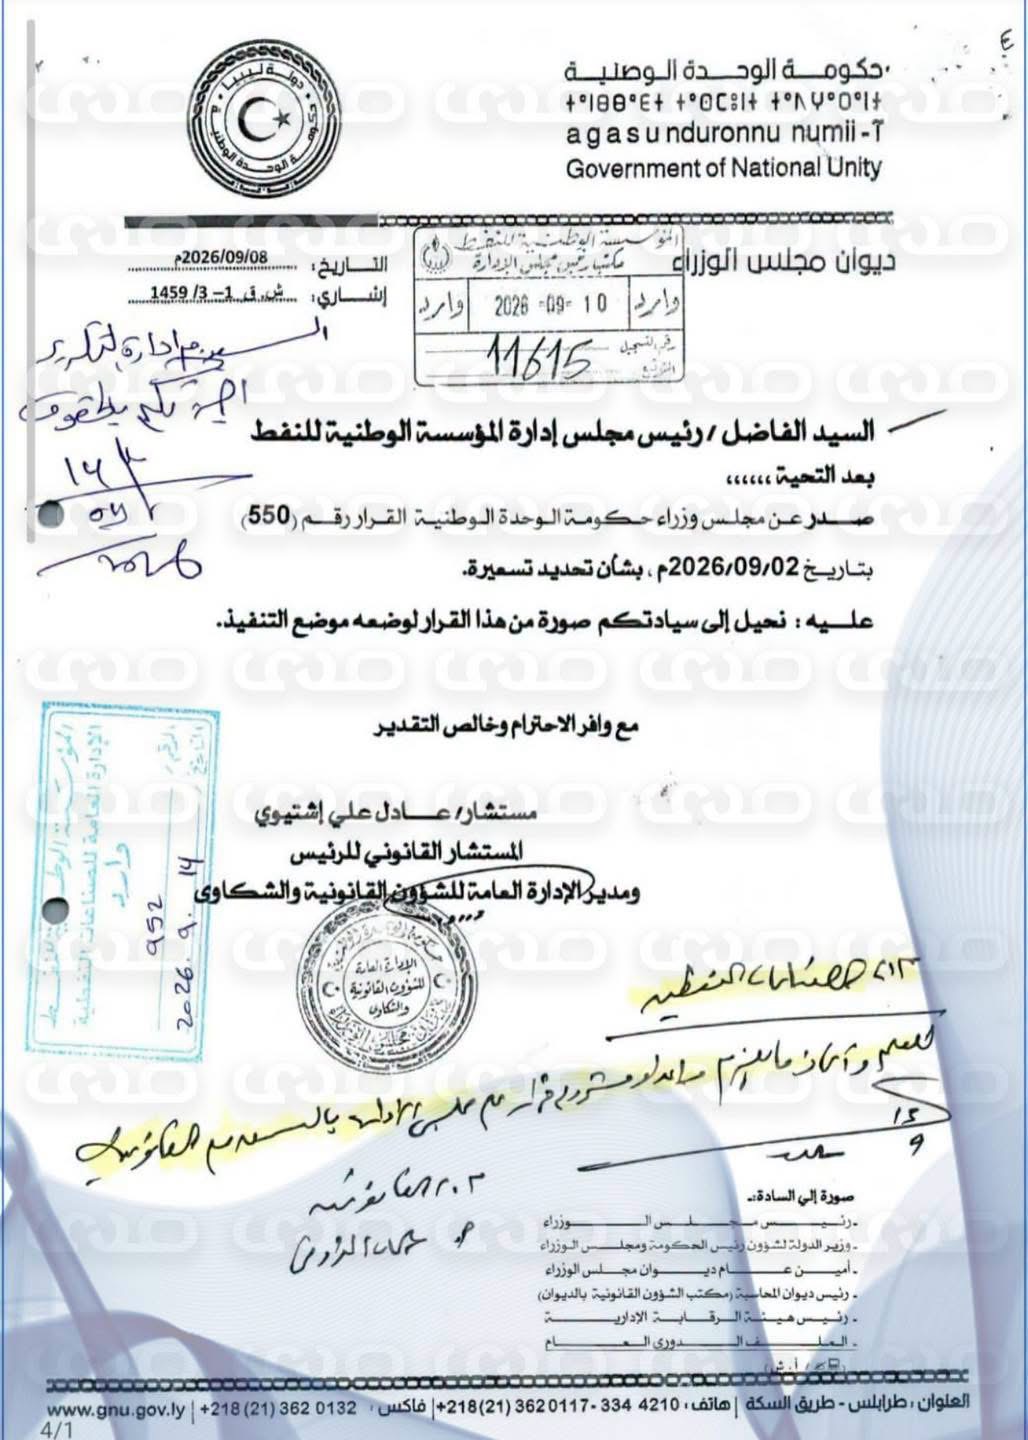
يجيز القرار 550 لسنة 2026 ↗ للمؤسسة الوطنية للنفط بيع زيت الوقود الثقيل إلى القطاع الخاص الصناعي والتجاري بأسعار بلاتس لحوض البحر المتوسط، مع تخفيض بين 10 و15% للأنشطة الصناعية المحلية يقرره مجلس إدارة المؤسسة.
الخصم يُحتسب من المرجع الدولي: إذا كان السعر المرجعي 100، فإن المصنع المؤهل يدفع 85 إلى 90. وبحسب ظاهر النص، يسري المرجع دون هذا الخصم الصناعي على النشاط التجاري، مع بقاء تفاصيل التطبيق رهينة الترتيبات التنفيذية. وهكذا يحتفظ النشاط الصناعي بميزة سعرية معلنة النطاق.
زيت الوقود الثقيل، أو HFO، منتج متبقٍ من تكرير النفط يستخدم في الأفران وبعض محطات التوليد. ويختلف عن البنزين والديزل وزيوت محركات السيارات؛ القرار لا يعلن تغيير أسعار هذه المنتجات للمواطنين.
أما بلاتس فهي تقييمات أسعار تنشرها S&P Global لأسواق ومواصفات محددة. تختلف أسعار الوقود الثقيل بحسب نسبة الكبريت وموقع التسليم وأساسه. ولذلك يتحدد المبلغ الفعلي في الفاتورة باختيار التقييم وفترة متوسطه، وسعر الصرف، والنقل والرسوم. وسعر التحميل في ميناء يختلف عن سعر يتضمن الشحن والتأمين إلى الوجهة. منهج تقييم الوقود الأوروبي ↗.
من مقترح المؤسسة إلى اعتماد الحكومة
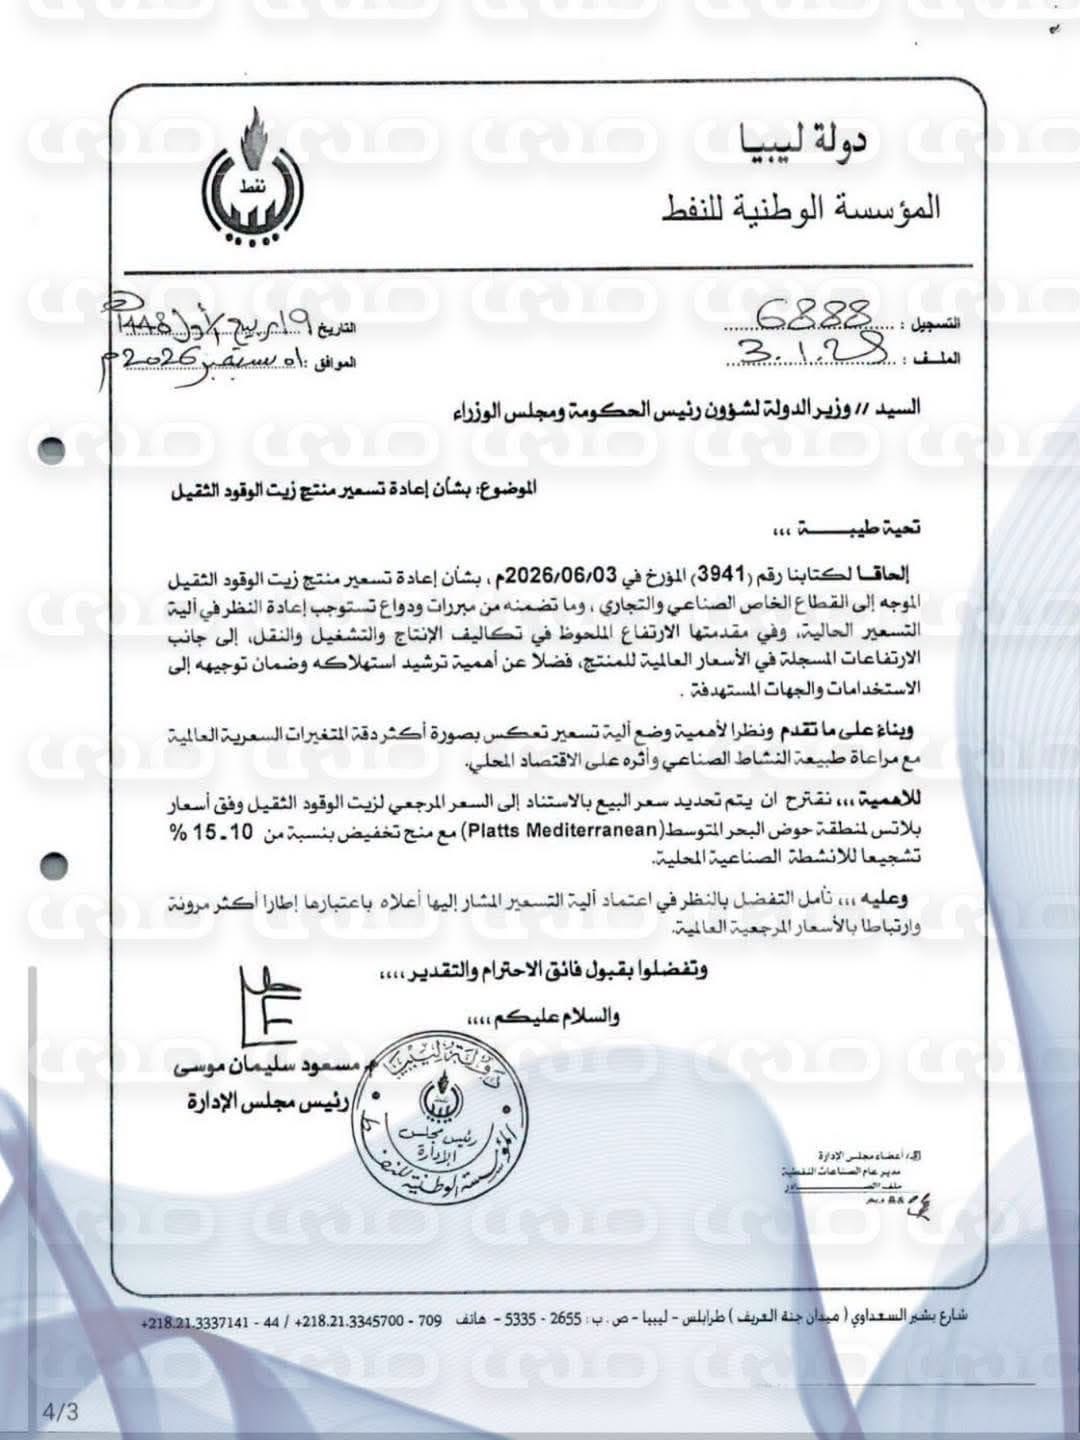
قدمت المؤسسة الوطنية للنفط المقترح في خطابها رقم 6888 بتاريخ 1 سبتمبر 2026، الموقّع باسم رئيس مجلس إدارتها مسعود سليمان موسى. واستند الخطاب إلى تكاليف الإنتاج والتشغيل والنقل، والأسعار العالمية، وترشيد الاستخدام. وأحال إلى مراسلة سابقة بتاريخ 3 يونيو، لم ترد صورتها ضمن الملف المتاح. خطاب المؤسسة ↗.
اعتمد مجلس وزراء حكومة الوحدة الوطنية، برئاسة عبدالحميد الدبيبة، القرار في 2 سبتمبر. وأحاله ديوان المجلس للتنفيذ في 8 سبتمبر، ثم قُيّد واردًا لدى المؤسسة في 10 سبتمبر. ينص القرار على العمل به من تاريخ صدوره؛ أما بدء البيع والتحصيل بالآلية الجديدة فيثبته سجل التنفيذ والفواتير. كتاب الإحالة ↗.
رئيس مجلس إدارة المؤسسة الوطنية للنفط.
المصدر: المؤسسة الوطنية للنفط ↗
رئيس حكومة الوحدة الوطنية.
الصورة: وكالة الأنباء الليبية ↗
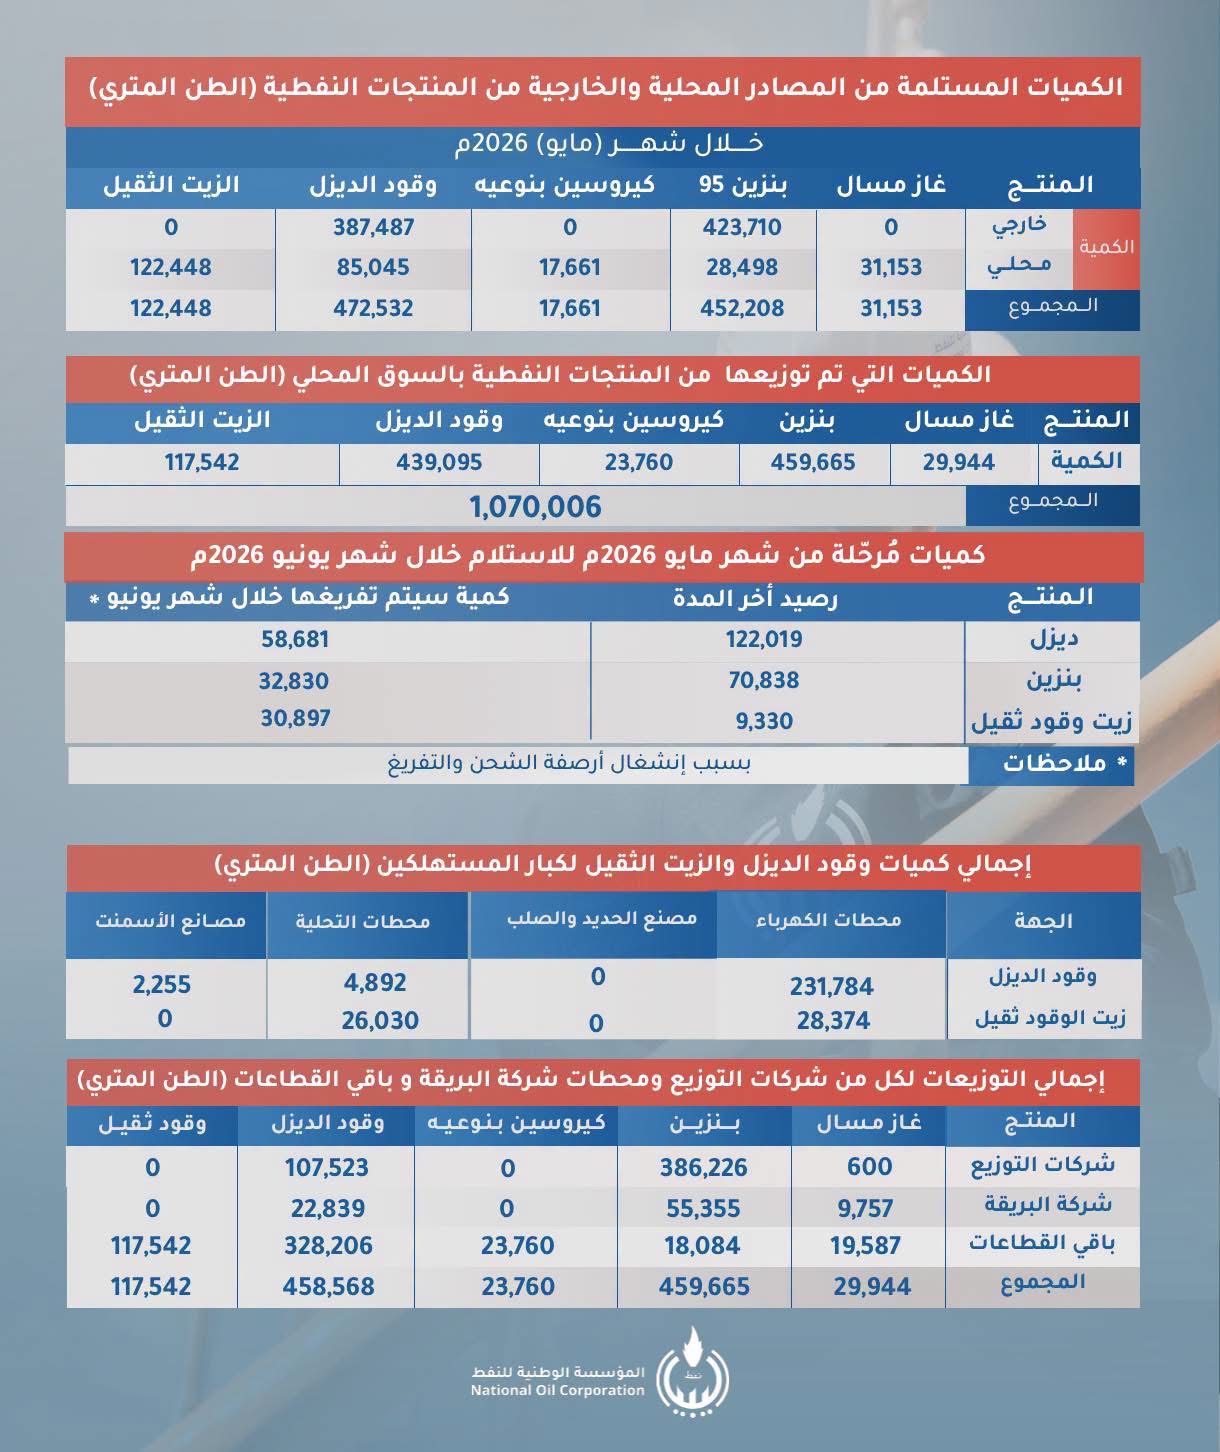
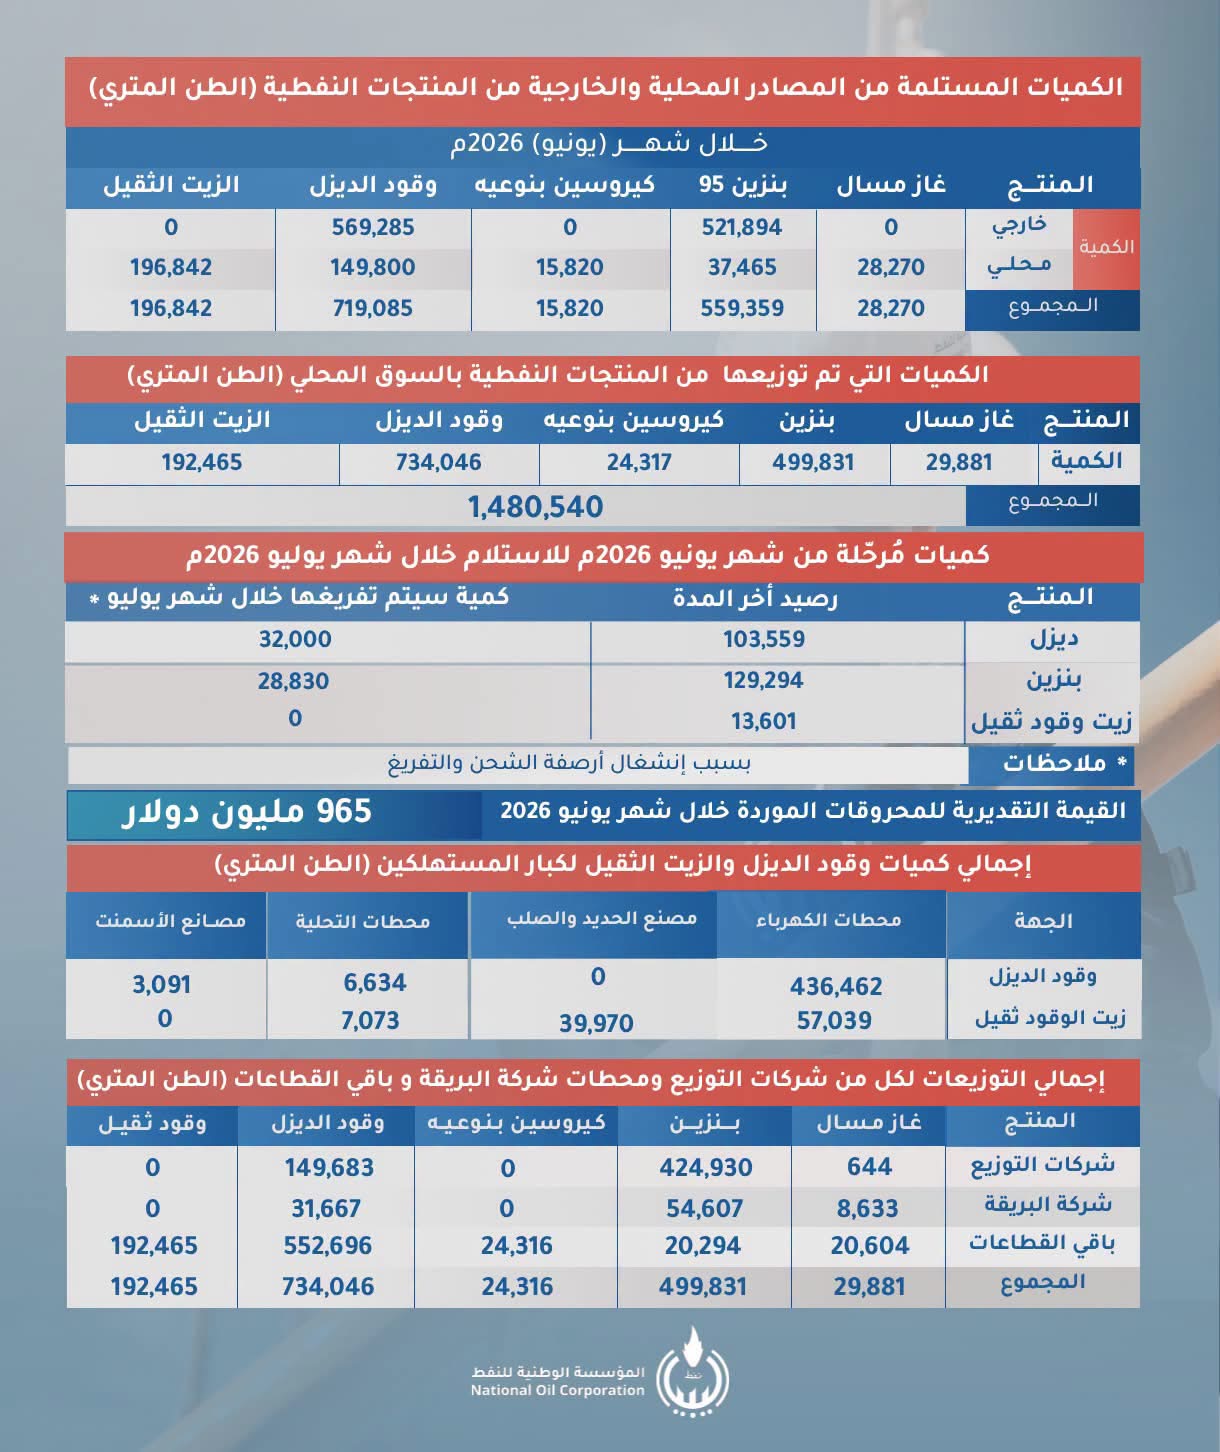
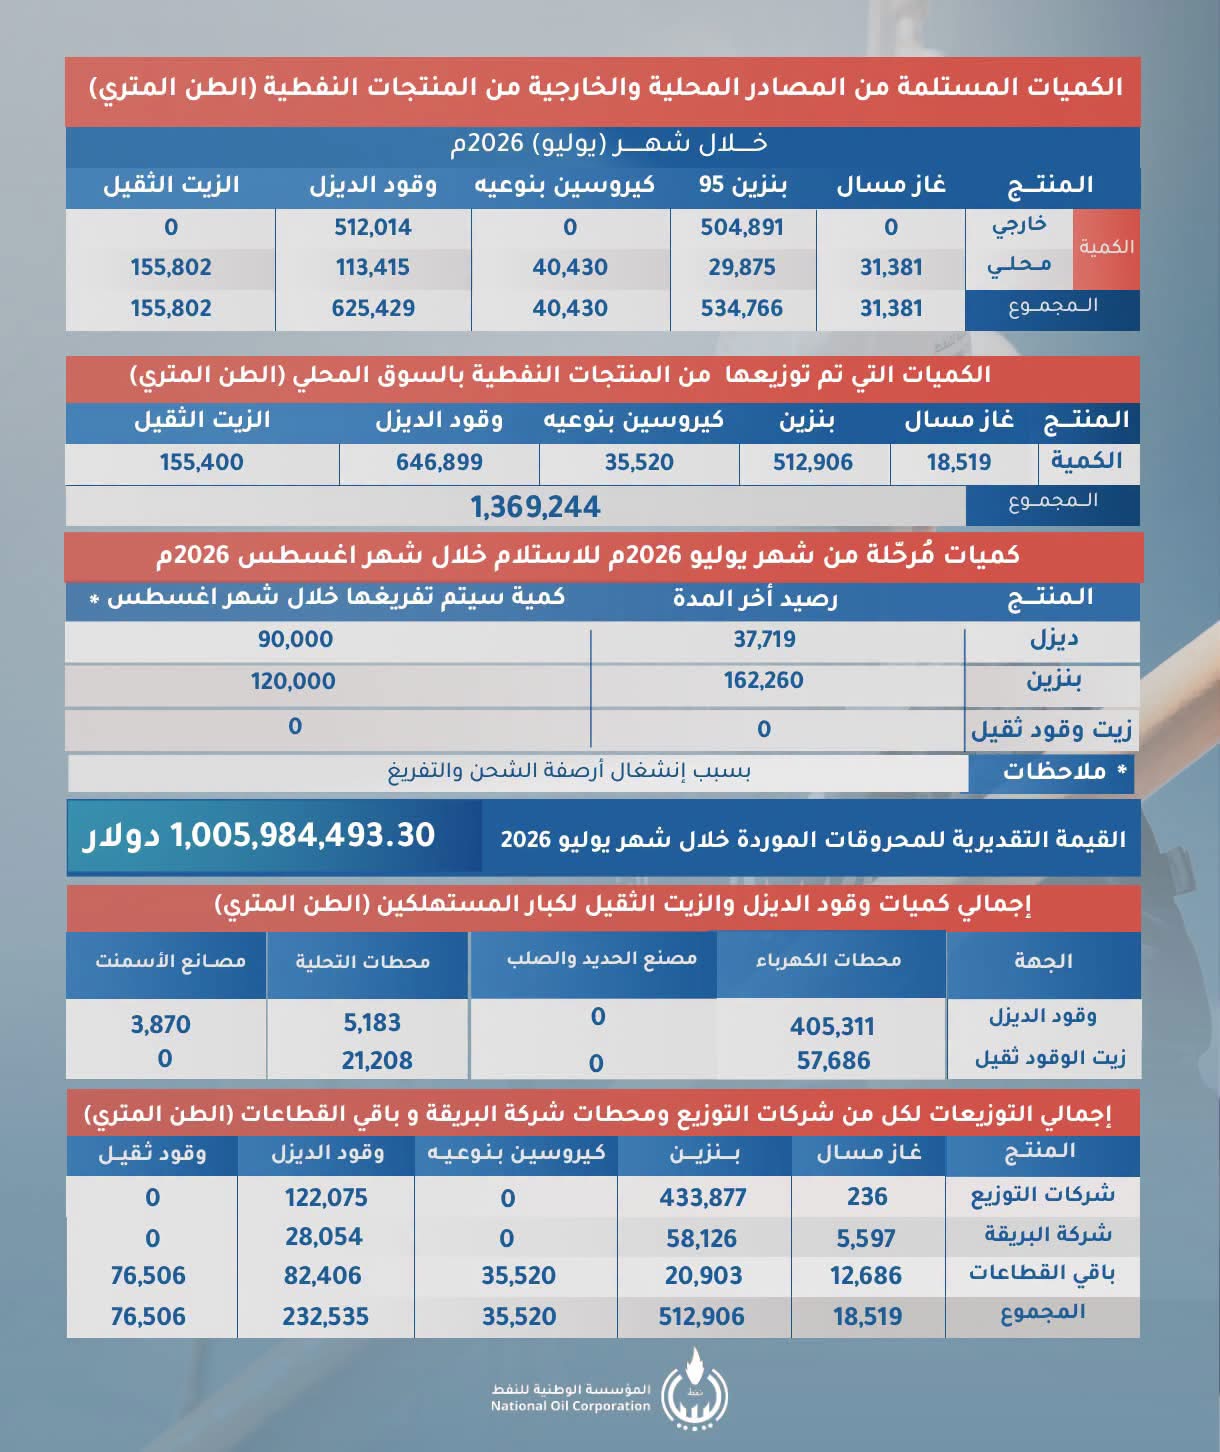
465 ألف طن.. و49% خارج التفصيل القطاعي
تسمح نشرات ثلاثة أشهر متصلة بإعادة تركيب حركة التوزيع قبل القرار. وهي تسجل الوقود الذي وُزّع، لا الكمية التي احترقت بالفعل داخل المنشآت.
| الجهة أو الفئة | مايو | يونيو | يوليو | الإجمالي بالطن |
|---|---|---|---|---|
| محطات الكهرباء | 28,374 | 57,039 | 57,686 | 143,099 |
| محطات التحلية | 26,030 | 7,073 | 21,208 | 54,311 |
| الحديد والصلب | 0 | 39,970 | 0 | 39,970 |
| المتبقي بعد الجهات الثلاث | 63,138 | 88,383 | 76,506 | 228,027 |
| إجمالي الموزع | 117,542 | 192,465 | 155,400 | 465,407 |
المصدر: نشرات مايو ↗، يونيو ↗، يوليو ↗، وحسابات الكاتب. الصفر يخص التوزيع المسجل للشهر.
نصف الكمية تقريبًا خارج الجهات الثلاث المسماة
237,380
الكهرباء والتحلية والحديد والصلب
228,027
المتبقي حسابيًا بعد الجهات الثلاث
الجهات الثلاث المسماة تستحوذ على 237,380 طنًا، أو 51%. أما الكتلة المتبقية فلا تتضمن النشرات تفصيلًا كافيًا لملكية جميع مستلميها وأنشطتهم. لذلك لا تمثل الـ228,027 طنًا حجمًا مثبتًا لاستهلاك القطاع الخاص، ولا كمية تهريب مقدرة. الأثر المباشر لهذه الفجوة هو تعذر احتساب نطاق القرار المالي من المجاميع وحدها.
وتكشف المقارنة مشكلة أخرى في عرض البيانات: يضع الجدول السفلي في نشرتي مايو ويونيو إجمالي HFO تحت «باقي القطاعات»، مع عرض كبار المستهلكين في موضع آخر. جمع الجزأين يكرر الكمية. أما يوليو فيعرض متبقيًا يتطابق مع طرح الجهات المسماة. ولتفادي الازدواج، استُخرج المتبقي هنا بطرح التخصيصات الثلاث من إجمالي التوزيع.
185 مليون دولار قيمة مرجعية.. والخصم يصنع فارقًا بالملايين
يورد التقرير السنوي لشركة INA متوسطًا لعام 2025 قدره 398 دولارًا للطن لزيت الوقود بنسبة كبريت 3.5% على أساس التحميل في المتوسط، مقابل 444 دولارًا في 2024. وباستخدام هذا المرجع التاريخي، تبلغ القيمة المقارنة لكامل الموزع 185.23 مليون دولار، وللكتلة خارج الجهات الثلاث 90.75 مليون دولار. هذه قيمة مرجعية لحجم المورد، لا سعر سبتمبر 2026 ولا كلفة إنتاج المؤسسة ولا إيرادًا محققًا. تقرير INA، الصفحة المطبوعة 61 ↗.
ويظهر أثر الخصم عند تطبيقه على كمية ثابتة قدرها 100 ألف طن:
| حالة التسعير | دولار لكل طن | قيمة فواتير 100 ألف طن |
|---|---|---|
| صناعة بخصم 15% | 338.30 | 33.83 مليون دولار |
| صناعة بخصم 10% | 358.20 | 35.82 مليون دولار |
| نشاط تجاري دون خصم | 398.00 | 39.80 مليون دولار |
حساب توضيحي بمرجع 2025، قبل النقل والرسوم والتسويات. الحالات بدائل لا تُجمع.
عند هذه الكمية، يساوي الفرق بين طرفي الخصم الصناعي 1.99 مليون دولار. وتصبح قواعد استحقاق الخصم واختيار نسبته قرارًا ماليًا مؤثرًا، يستلزم معيارًا منشورًا يطبق بالتساوي على الأنشطة المتشابهة.
أما زيادة الإيراد فتُحسب من الكمية المشمولة وفارق السعر الجديد عن القديم، ثم تُختبر بالتحصيل والتكاليف والمتأخرات. والملف المتاح لا يتضمن فواتير متطابقة قبل القرار وبعده أو كشف تحصيل لاحقًا، فلا يسند إعلان وفر محقق.
كذلك سجلت النشرات 475,092 طنًا مستلمة من مصادر محلية، وصفرًا في الوارد الخارجي من HFO ضمن نطاقها. إعادة تسعير هذه الكميات لا تعادل تلقائيًا خفض فاتورة استيراد بالدولار. مكسب النقد الأجنبي يتحقق عبر واردات أقل أو صادرات إضافية قابلة للتنفيذ أو إحلال موثق لوقود مستورد. والفارق البالغ 9,685 طنًا بين المستلم والموزع يحتاج مصالحة المخزون والتسويات؛ فهو فرق بين تدفقين وليس فاقدًا مثبتًا.
القطاع الخاص: الإنتاج هو مقياس الحاجة إلى الوقود
يقع جوهر القرار داخل المصنع الذي يشتري الوقود ويستفيد من الخصم. والعلاقة التي تسمح بتقييم حاجته هي الوقود المحروق لكل وحدة إنتاج، بعد مصالحة المخزون وحصر الاستخدامات. أما الاعتماد على مشتريات المصنع وحدها فيخلط التخزين بالاستهلاك، والاعتماد على قائمة جزئية للمصانع قد يحوّل طلبًا مشروعًا غير مدرج إلى فائض وهمي.
تعطي الهيئة الحكومية الدولية المعنية بتغير المناخ قيمة حرارية صافية افتراضية للوقود المتبقي مقدارها 40.4 غيغاجول لكل طن. والغيغاجول وحدة طاقة؛ كل 3.6 غيغاجول تعادل ميغاواط ساعة حرارية. بهذا الأساس تحمل كل 100 ألف طن HFO نحو 4.04 ملايين غيغاجول. مرجع IPCC، الجدول 1.2 ↗.
في صناعة الكلنكر، المادة الوسيطة التي تُطحن لإنتاج الإسمنت، يبلغ معيار حرارة الأفران لدى الوكالة الدولية للطاقة 3.6 غيغاجول لكل طن في 2022. وعليه، تعادل طاقة 100 ألف طن وقود حرارة إنتاج نحو 1.12 مليون طن كلنكر. وبالاتجاه العكسي، يحتاج إنتاج مليون طن كلنكر نحو 89.1 ألف طن HFO إذا وفر هذا الوقود كامل طاقة الفرن عند ذلك المعيار. الحساب لا يشمل كهرباء الطحن وبقية مراحل الصناعة. مرجع الوكالة الدولية للطاقة ↗.
هذه علاقة كمية قابلة للاستخدام في التدقيق الصناعي. فإذا تجاوز الوقود المحروق ما يفسره الإنتاج، تُراجع كفاءة الأفران والتوقفات وتوليد الكهرباء والاستخدامات الأخرى. وتشتد مؤشرات عدم الاتساق عند استمرار تسليمات كبيرة لمنشأة ثبت توقفها، أو عند تعارض الحركة المسجلة مع قدرتها التشغيلية والتخزينية. ويظل إثبات تحويل الوقود محتاجًا إلى تتبع الشحنة؛ اختلاف الكفاءة وحده لا يثبت مخالفة.
ولإظهار حجم الكتلة الواقعة خارج الجهات الثلاث، تحمل الـ228,027 طنًا نحو 9.21 ملايين غيغاجول، تعادل حرارة إنتاج 2.56 مليون طن كلنكر، أو نحو 896 غيغاواط ساعة كهرباء عند كفاءة تحويل 35%. وهما استخدامان بديلان للطاقة نفسها. كهربائيًا، يساوي المثال نحو 29% من إمداد مالطا في 2024 البالغ 3,106.1 غيغاواط ساعة. وبكفاءة 30–40% يتراوح المكافئ بين 768 و1,024 غيغاواط ساعة. هذه مقارنات لحجم المورد، وليست إسنادًا للكتلة كلها إلى الصناعة الخاصة. إحصاءات مالطا ↗.
ربط الاستحقاق الصناعي بنشاط وإنتاج قابلين للتحقق يحمي المصنع العامل من منافس يستفيد من الصفة الصناعية دون أن يتحمل كلفة إنتاج مماثلة. كما يجعل الخصم أداة لدعم الصناعة الفعلية، مع بقاء أحجام مشترياتها خاضعة للمراجعة.
القطاع العام: 237 ألف طن للكهرباء والمياه والصلب
تستحوذ تخصيصات الجهات العامة المسماة في النشرات على 51% من التوزيع خلال الأشهر الثلاثة، ولذلك تبقى جزءًا أساسيًا من رقابة المنظومة، رغم أن القرار يستهدف مبيعات القطاع الخاص. ويوضح التحويل إلى مخرجات محتملة حجم هذه التخصيصات:
| الجهة | الكمية الموزعة | المكافئ الإنتاجي التوضيحي |
|---|---|---|
| الكهرباء | 143,099 طنًا | 482–642 غيغاواط ساعة عند كفاءة 30–40% |
| التحلية | 54,311 طنًا | 5.3–7.9 ملايين متر مكعب بتقنية التقطير الومضي وافتراضات الحرارة المبينة أدناه |
| الحديد والصلب | 39,970 طنًا | 157 غيغاواط ساعة عند كفاءة 35%؛ نحو 12.9 يومًا عند قدرة 507 ميغاواط كاملة |
هذه مكافئات هندسية، وليست قياسات للإنتاج الفعلي. وفي الكهرباء، يجب جمع HFO مع الغاز والديزل والخام الذي تستخدمه المحطات، ومقارنة المدخلات بصافي التوليد. وإسناد كامل إنتاج الكهرباء إلى زيت الوقود وحده يشوّه قياس الكفاءة.
حساب المياه يستند إلى مرجع الوكالة الدولية للطاقة الذرية لعام 2010، الذي يضع احتياج الحرارة للتقطير الومضي متعدد المراحل عند 250–330 ميغاجول للمتر المكعب. ويفترض الحساب هنا وصول 80–90% من طاقة الوقود كحرارة مفيدة. وتتطلب العملية كهرباء إضافية، كما يتغير الاستهلاك بتغير تقنية المحطة وحالتها. المرجع، الجدول 4 ↗.
أما الحديد والصلب، فقد تركزت الكمية المسجلة في يونيو، مقابل صفر في مايو ويوليو. وتضم مرافق الشركة الليبية للحديد والصلب، وفق موقعها، محطة كهرباء بخارية بقدرة 507 ميغاواط ومحطة تحلية بطاقة 31,500 متر مكعب يوميًا. لذلك يشمل تقييم الحاجة مرافق الطاقة والمياه إلى جانب صناعة الصلب، ويراعي أن شحنة شهر واحد قد تغذي المخزون لأكثر من شهر. وفي التوليد المشترك تُوزع طاقة الوقود بين الكهرباء والحرارة، فلا تُحتسب كاملة لكل منهما. بيانات الشركة ↗.
مؤشر الخلل في القطاع العام هو انفصال الشحنة عن الاستلام الموثق، أو انفصال الوقود المحروق عن الإنتاج بعد احتساب الأعطال والكفاءة وبقية المدخلات. ويستوجب ذلك مطابقة المستودع والناقل والخزان والعداد، حتى لا تمنح صفة المستفيد العامة حركة الوقود حصانة من التدقيق.
أغسطس يرسم خط الأساس السابق للقرار
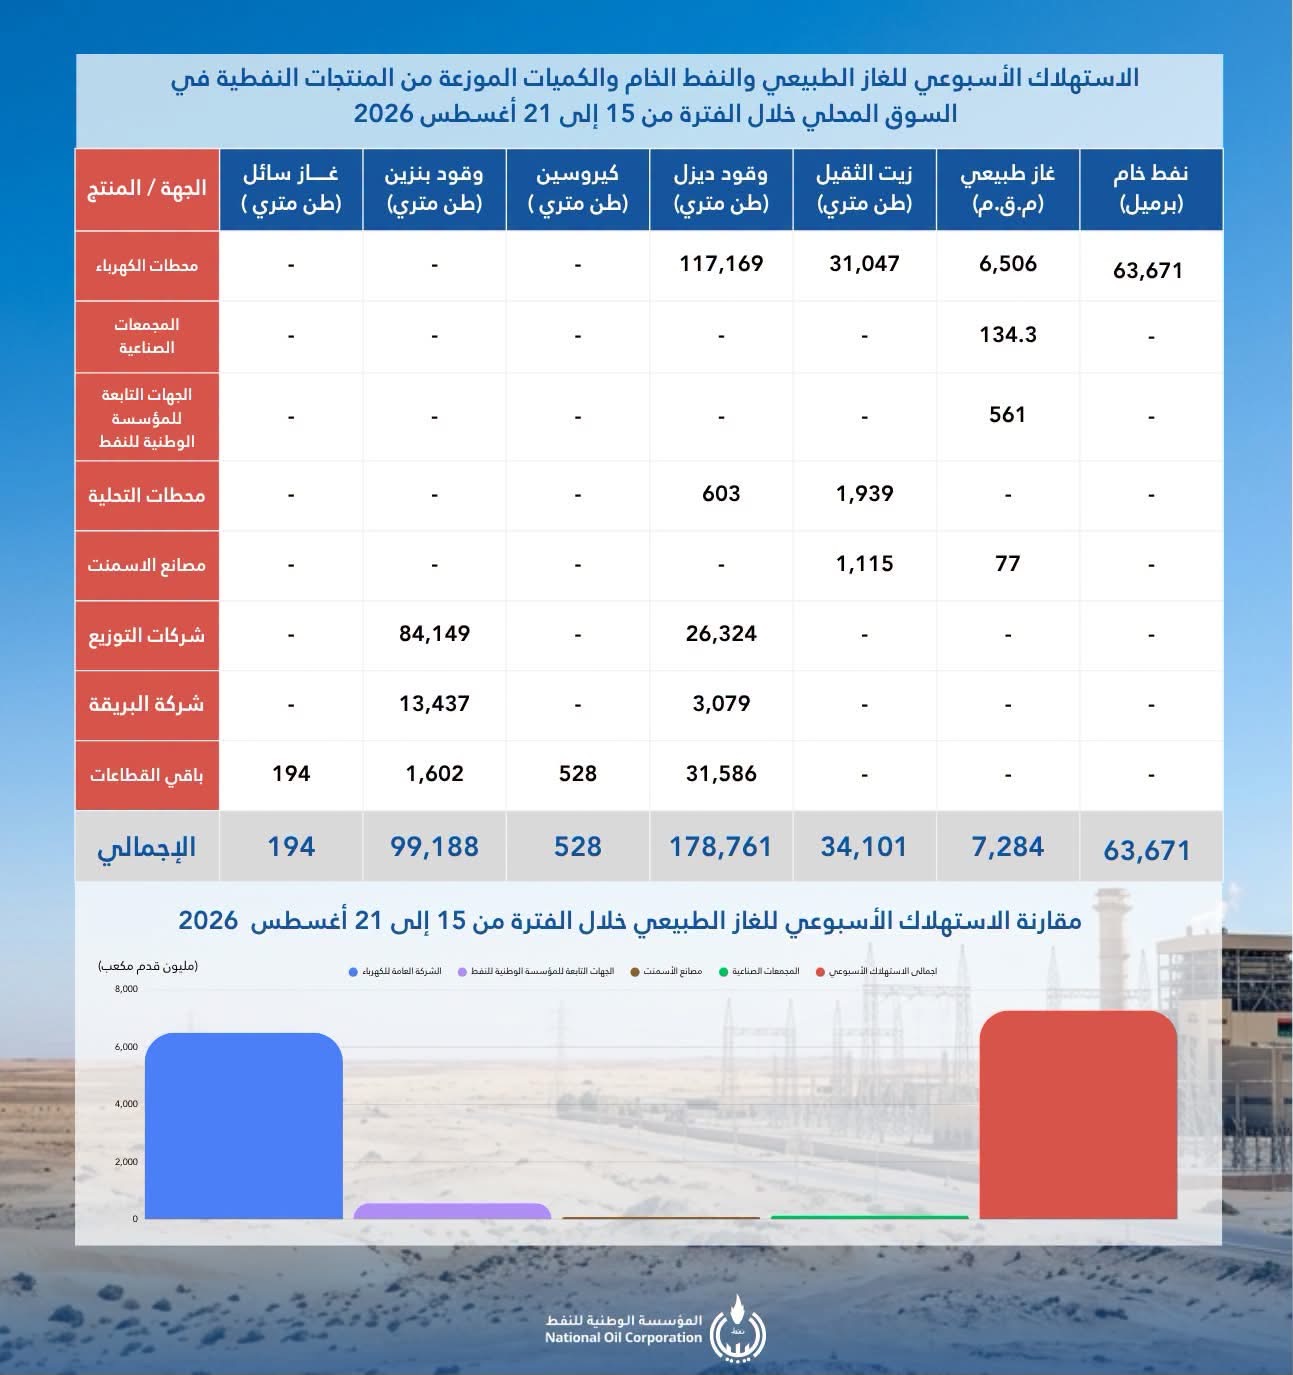
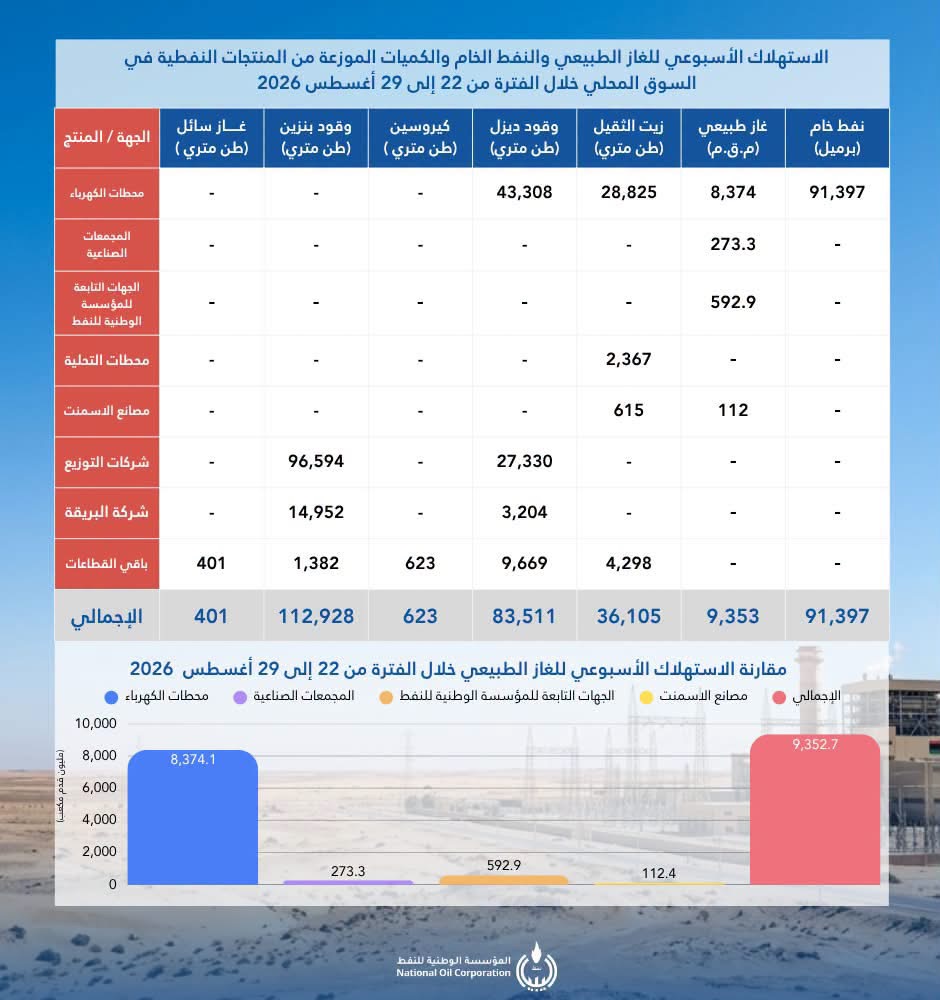
تسجل نشرتا 15–21 و22–29 أغسطس توزيع 70,206 أطنان؛ منها 64,178 طنًا للكهرباء والتحلية، أو 91.4%، و6,028 طنًا للإسمنت وباقي القطاعات. ويختلف هذا التركيب عن توزيع مايو–يوليو، لكن الفترتين سبقتا قرار 2 سبتمبر. لذلك تصفان ما قبل الإصلاح، ولا تثبتان أثر السعر الجديد. كما تتأثر المقارنة بتوقيت الشحن والتصنيف والمخزون، ولا تمثل الفترتان شهرًا كاملًا. النشرة الأولى ↗، الثانية ↗.
التهريب: فارق السعر يفتح الربح، والتوزيع يحدد الطريق
ينشأ حافز التحويل غير المشروع عندما يمكن الحصول على الوقود بسعر يقل كثيرًا عن قيمة بيعه في وجهة أخرى. وتقريب السعر المحلي من المرجع الدولي يستطيع تقليص ذلك الهامش. لكن استمرار قنوات أرخص أو إعفاءات ضعيفة التحقق قد ينقل الضغط إلى تلك القنوات، بما فيها مخصصات الجهات العامة؛ وهو خطر في تصميم المنظومة يستدعي الرقابة على جميع المستفيدين.
قدّر فريق خبراء الأمم المتحدة، في تقريره S/2026/224 المؤرخ 24 مارس 2026، صادرات ديزل غير مشروعة من ميناء بنغازي القديم بنحو 1.73 مليون طن بين مارس 2022 وديسمبر 2025، وذكر أن جزءًا فقط من شحنات الديزل المخصصة للكهرباء استُخدم للتوليد. التقرير، المرفق 9 والمرفق الفرعي 9.C ↗.
وفي تقرير Inside Job الصادر في نوفمبر 2025، قدّرت منظمة The Sentry قيمة الوقود المهرب في 2024 بنحو 6.7 مليارات دولار، وفق نموذج للإمداد والاستهلاك والأسعار. وينقل التقرير رفض المؤسسة الوطنية للنفط هذا التقدير، وقولها إنها لا تدير الموانئ البرية والبحرية. التقرير، الصفحتان المطبوعتان 9–10 ↗.
هذه خلفية موثقة لمخاطر توزيع الوقود، بتقديرات متفاوتة النطاق والفترة، وبعضها متنازع عليه. ولا تقيس تهريب HFO في النشرات محل التحليل، ولا يجوز جمعها أو تحويل الـ49% غير المفصلة إلى اتهام جماعي.
تحدد بيانات هذا الملف موضع التدقيق الأهم: كشف عملاء الكتلة غير المفصلة، ثم مطابقة مشتريات كل عميل بإنتاجه ومخزونه وحركة شحناته. ويشمل التدقيق العملاء الصناعيين المستفيدين من الخصم والجهات العامة ذات المخصصات الكبيرة. بهذه المطابقة ينتقل الاشتباه من حجم إجمالي غامض إلى واقعة محددة يمكن إثباتها أو نفيها.
أثر صناعي يمتد إلى تجارة المتوسط
يربط القرار تكلفة وقود العميل الخاص بتقلبات السوق الدولية وبقاعدة تحويل السعر إلى العملة المحلية. وقد تستجيب المصانع بتحسين كفاءة الأفران واسترداد الحرارة وتغيير الوقود، أو بتحميل جزء من الكلفة على أسعار المنتجات وهوامش الربح والإنتاج. وتتفاوت الاستجابة حسب كثافة الطاقة والمنافسة والبدائل والسيولة؛ فلا تنتقل زيادة الوقود بنسبة موحدة إلى الإسمنت أو الطوب أو بقية المنتجات.
وتصبح استمرارية الإنتاج معيارًا مكملًا لانخفاض المبيعات: تحسن استهلاك الوقود لكل طن منتج يعكس كفاءة، بينما هبوط المشتريات مع توقف المصانع يعكس انكماشًا. وفي هذا السياق، أوصت ورقة صندوق النقد عن ليبيا في يوليو 2025 بإصلاح تدريجي لدعم الطاقة، مع تواصل واضح وحماية اجتماعية. ورقة الصندوق ↗.
دوليًا، يمنح الربط بالمتوسط اختيار المواصفة وفترة التسعير أثرًا مباشرًا على العقود. ويهم الموردين والممولين والشركاء الصناعيين أن تكون القاعدة قابلة للتوقع والتحصيل. كما تبقى معرفة منشأ الشحنة ووجهتها ووضعها التصديري منفصلة عن سعر شرائها محليًا؛ دفع السعر الأعلى لا يمنح الشحنة وحده صفة التجارة المشروعة.
قيمة الإصلاح في الإيراد والإنتاج معًا
يعيد القرار 550 تعريف الامتياز الصناعي في الوقود الثقيل بوصفه خصمًا من سعر دولي. وتكمن قوته في جعل هذا الامتياز محددًا وقابلًا للحساب، وفي تحسين العائد على مورد كبير الحجم. أما فعاليته فتتطلب إعلان المرجع والمواصفة والخصم وسعر الصرف، ونشر المبيعات والتحصيل والمتأخرات، وتفصيل العملاء وربط الوقود بالإنتاج والمخزون.
الكتلة الموزعة التي تجاوزت 465 ألف طن في ثلاثة أشهر تجعل إصلاح التسعير ذا وزن مالي وصناعي واضح. والنتيجة التي تخدم ليبيا هي إيراد محصل، وصناعة قابلة للاستمرار، ووقود يمكن تتبع استخدامه. هذه هي المعايير التي تحول تغيير الفاتورة إلى إصلاح في إدارة المورد العام.
المنهجية: استند المقال إلى ثماني صور للقرار والمراسلات والنشرات ومراجع أصلية مرتبطة بالنص، حتى 16 سبتمبر 2026. لم تُصادق الجهات المصدرة بصورة مستقلة على الصور ضمن هذا العمل. الحسابات المالية مرجعية وليست حصيلة تنفيذ؛ ومكافئات الإنتاج مشروطة بالكفاءات والتقنيات المبينة. لا يتوافر سجل كامل للعملاء أو تحصيل لاحق للقرار أو قياس مثبت لتهريب HFO. استُبعدت المجاميع السنوية غير المستندة إلى صفحات أصلية مسترجعة. رد المؤسسة منقول من تقرير The Sentry؛ ولم تُجرَ مقابلات أو مراسلات جديدة لحق الرد.